【2026】出國旅遊保險推薦:一篇搞懂怎麼選、多少錢、理賠流程
你知道在國外掛一次急診可能要花多少嗎?海外醫療費用往往比台灣高很多,萬一需要住院,帳單更可能讓旅費整個爆掉。沒有旅遊保險,等於拿自己的存款在跟老天爺對賭。
這篇文章幫你從零開始搞懂出國旅遊保險:怎麼選方案、保費大概多少、理賠要準備什麼,還有 Dcard 網友們的真實推薦跟踩雷經驗。看完這篇,你就能在 10 分鐘內搞定投保,安心出發。
TL;DR: 出國旅遊保險建議自己買一份,旅行社的履約保險保障有限。保費依目的地、天數、年齡與保障範圍而定,以各公司官網試算為準。投保前先確認目的地需求、選好保障類型,至少比較 3 家再決定。理賠需在事故發生後備妥收據和證明文件,保險公司應在收齊文件後 15 日內給付。
海外就醫費用高、旅平險保費逐年增加——出國沒保險風險超大
海外醫療費用高得嚇人。沒有保險的話,一場小感冒演變成住院,旅費可能直接翻倍。金管會保險局統計,旅平險保費 2024 年(113 年)為 48 億元,2025 年前 11 月已達 50.4 億元,超過前一年全年(聯合新聞網, 2026)。
很多人以為跟旅行社出團,旅行社已經幫你保了保險,應該夠用了吧?其實不然。
旅行社保險 vs 自行投保差在哪?
旅行社幫你投保的,主要是「履約保險」和「責任保險」。簡單講,履約保險保的是旅行社倒閉或不能出團時,你可以拿回已付的團費。責任保險則是旅行社在行程安排上出錯導致你受傷時的賠償。
但你自己突然肚子痛跑急診?班機延誤多花一晚住宿費?行李在轉機時不見了?這些通通不在旅行社保險的保障範圍內。
自行投保的旅遊保險才能涵蓋:
- 海外突發疾病醫療:感冒、腸胃炎、受傷等看診和住院費用
- 意外傷害保障:意外事故造成的傷殘或身故
- 班機延誤理賠:補償你多花的住宿、餐飲、交通費
- 行李遺失賠償:行李延誤或遺失的損失補償
我們在實際比較各家方案後發現,旅行社保的保額通常只有基本門檻,跟自行投保的方案差距頗大。最穩妥的做法是兩者搭配:旅行社的保底 + 自己再加一份全面保障。
旅行社履約保險規定解析
根據交通部觀光署《旅行業管理規則》第 66 條,旅行社必須投保「履約保證保險」,最低投保金額是以整家公司計算:綜合旅行業 1 億元、甲種旅行業 3,000 萬元(取得觀光公益法人會員資格者可降為 8,000 萬元、1,500 萬元),不是每位旅客各自的保額。但這筆錢只有在旅行社無法履行契約(例如倒閉)時才賠得到,跟你個人的醫療意外完全無關。
就算旅行社另外有代辦其他保險,也建議出發前先確認保障內容,不夠的話自己再補一份。
搞定保險之後,住宿也別忘了比價喔,文末有全台飯店優惠整理。
2026 旅遊保險推薦哪幾家?方案比較表
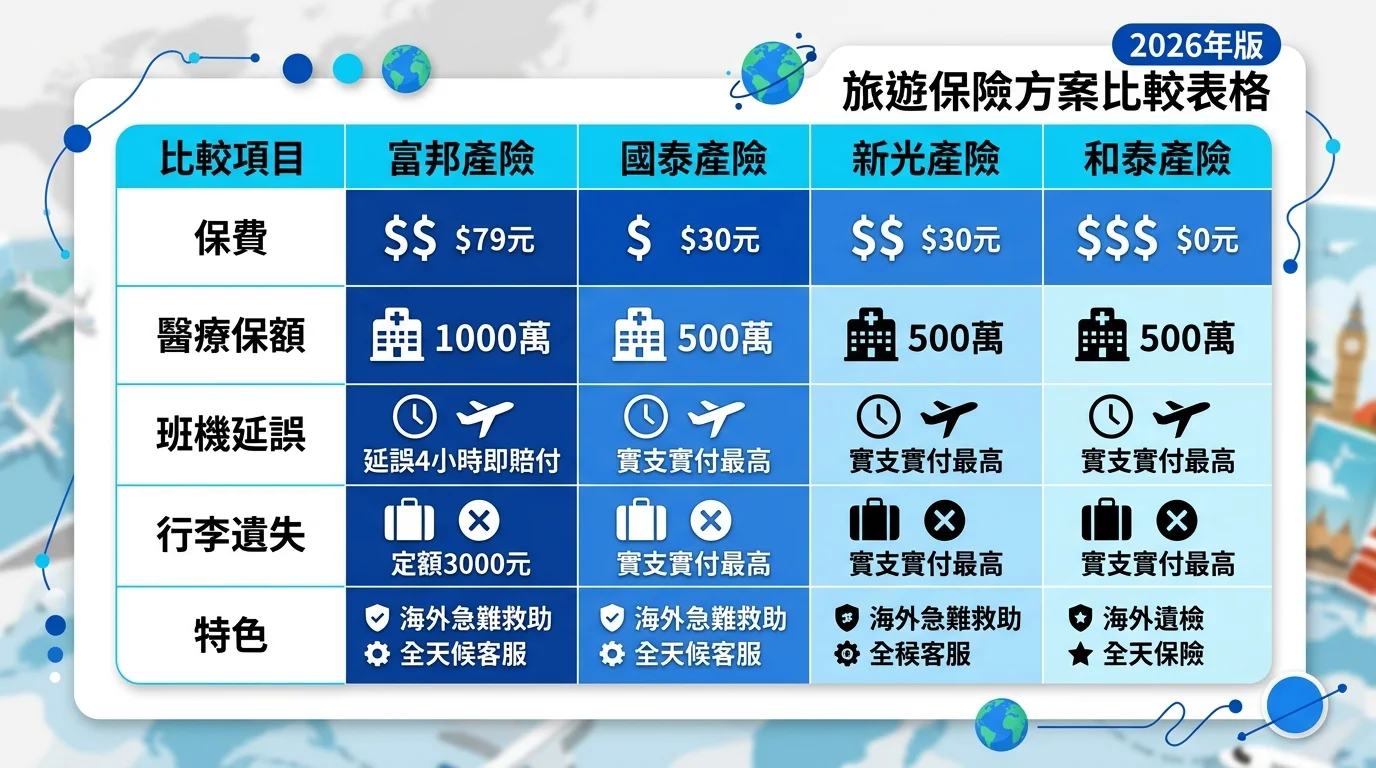
目前市面上有不少產險公司提供旅遊保險方案,保費與保障內容各家不同。我們整理了主流產險公司的比較重點,實際保費與保額請以各公司官網試算為準。
產險公司方案比較(費用、保障範圍)
| 保險公司 | 亞洲 5 天保費 | 歐美 10 天保費 | 醫療保額 | 班機延誤 | 行李遺失 |
|---|---|---|---|---|---|
| 國泰產險 | 以官網試算為準 | 以官網試算為準 | 依方案而定 | 有 | 有 |
| 富邦產險 | 以官網試算為準 | 以官網試算為準 | 依方案而定 | 有 | 有 |
| 新光產險 | 以官網試算為準 | 以官網試算為準 | 依方案而定 | 有 | 有 |
| 明台產險 | 以官網試算為準 | 以官網試算為準 | 依方案而定 | 有 | 部分方案 |
實際保費與保額依年齡、天數、保障細項而異,投保前請以各公司官網報價為準。
Dcard 網友最推薦的旅遊保險方案
我們整理了 Dcard 旅遊版近半年的保險討論帖,歸納出幾個重點:
- 最多人推的:國泰和富邦的線上投保方案,主要原因是「理賠快」、「線上操作方便」
- 常被抱怨的地雷:某些方案班機延誤要超過 6 小時才理賠,實際上大多數延誤是 2-4 小時,根本用不到
- PTT/Dcard 共識:不要只看保費便宜,理賠條件和除外條款才是重點
有網友分享在日本食物中毒住院 2 天,靠旅遊保險理賠了醫療費。也有人抱怨某家保險公司理賠拖了 2 個月才下來。所以選保險不只看價格,理賠效率也很重要。
旅遊保險費用怎麼算?影響價格的 5 大因素
旅遊保險保費不是一個固定數字,它會受到這 5 個因素影響:
- 目的地:歐美比亞洲貴,因為當地醫療費用更高
- 旅遊天數:天數越長保費越高,但不是等比例增加
- 年齡:保費會依被保險人年齡調整,高齡投保前記得先比較各家費率
- 保障範圍:只保醫療 vs 醫療+意外+延誤+行李,價差不小
- 是否加保旅遊取消險:加保會多一筆保費,金額依方案而定
實際保費以各公司官網試算為準。保費不算高,但關鍵時刻能救你一筆大錢。
旅遊保險怎麼挑?4 步驟選對保障
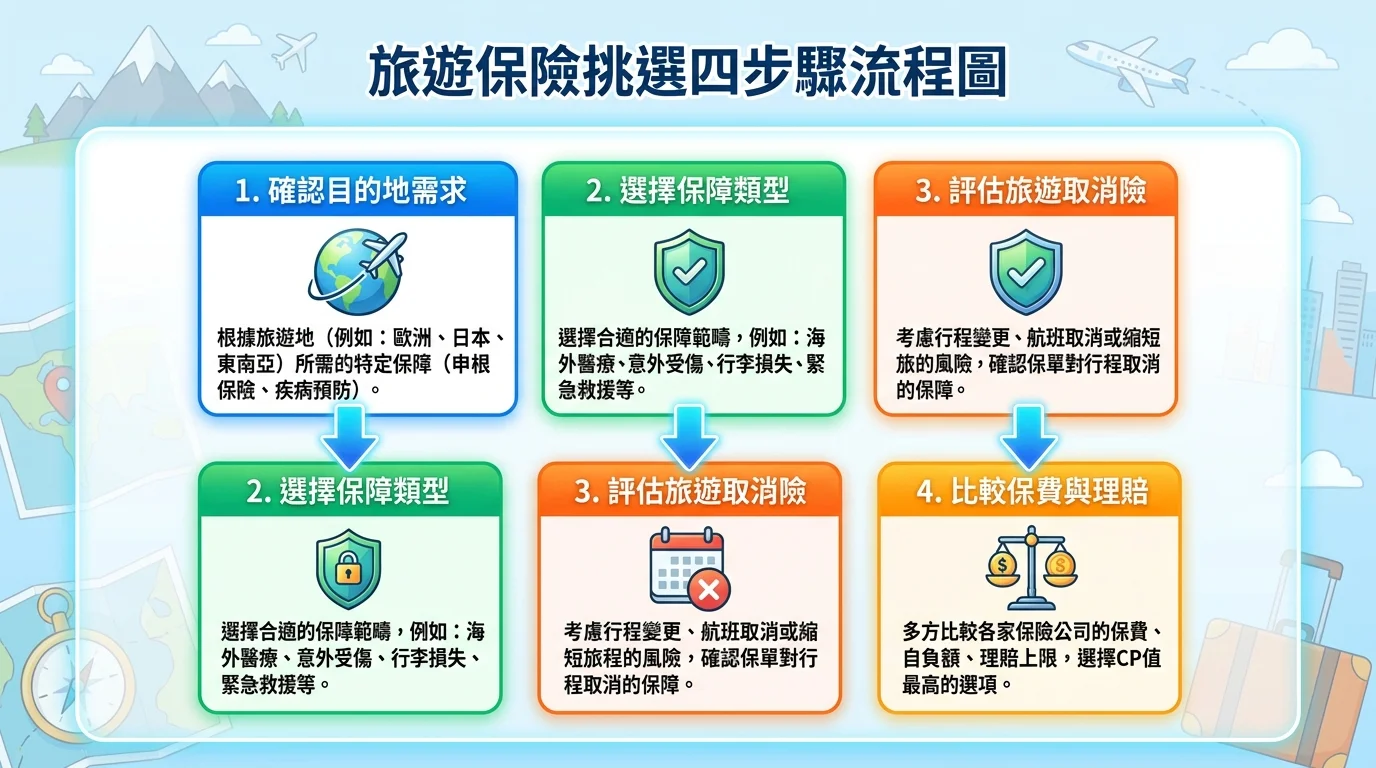
不想花太多時間研究保險條款?照著這 4 個步驟走就對了。
第 1 步:確認目的地需求
不同目的地,保險需求差很多:
- 歐洲申根國家(共 29 國):醫療保額至少 3 萬歐元(約台幣 100 萬)是申請申根簽證的要求;台灣護照 90 天免簽、不需申請簽證,法律上並不強制,但外交部與在台歐洲各國辦事處都強烈建議投保,邊境官員也可能要求出示。去歐洲的朋友請看 → 歐洲旅遊保險推薦完整攻略
- 亞洲(日韓東南亞):沒有強制規定,但醫療費用也不便宜,建議至少保 50 萬。韓國自由行保險怎麼買?→ 韓國旅遊保險推薦
- 美洲:醫療費用全球最高,建議保額拉到 200 萬以上
第 2 步:選擇保障類型
醫療險是最基本的,幾乎沒有人不需要。其他保障看你的旅行型態決定:
| 保障類型 | 適合對象 | 建議 |
|---|---|---|
| 海外醫療 | 所有人 | 必保 |
| 意外傷害 | 會參加戶外活動的人 | 強烈建議 |
| 班機延誤 | 需要轉機、冬季出遊 | 建議加保 |
| 行李遺失 | 行程有多次轉機 | 視需求加保 |
第 3 步:旅遊取消保險要不要加?
旅遊取消保險保的是:你因為生病、家人出狀況、或其他不可抗力因素無法出發時,已經付出去的機票、住宿費用可以拿回來。
適合這些人:
- 行程費用很高(歐洲長途旅行、團費超過 5 萬元)
- 身體狀況不穩定,有可能臨時不能出發
- 帶年幼小孩或年邁父母同行
加保費用依方案而定,投保前可以先試算。但要注意:有些方案只理賠「不可預見」的原因,如果你已經知道可能取消卻還投保,是不賠的。
第 4 步:比較保費與理賠上限
同樣的保障範圍,不同保險公司的保費可能差不少。建議至少比較 3 家再決定。
一個容易被忽略的眉角:有些保費看起來很便宜,但理賠上限也低很多。以班機延誤為例,各方案起賠的延誤時數與理賠上限都不同,投保前要跟保費一起比較。
線上比較平台(如 SARAcares、Finfo)可以一次看多家方案,省下你逐家查的時間。
旅遊保險理賠流程怎麼走?
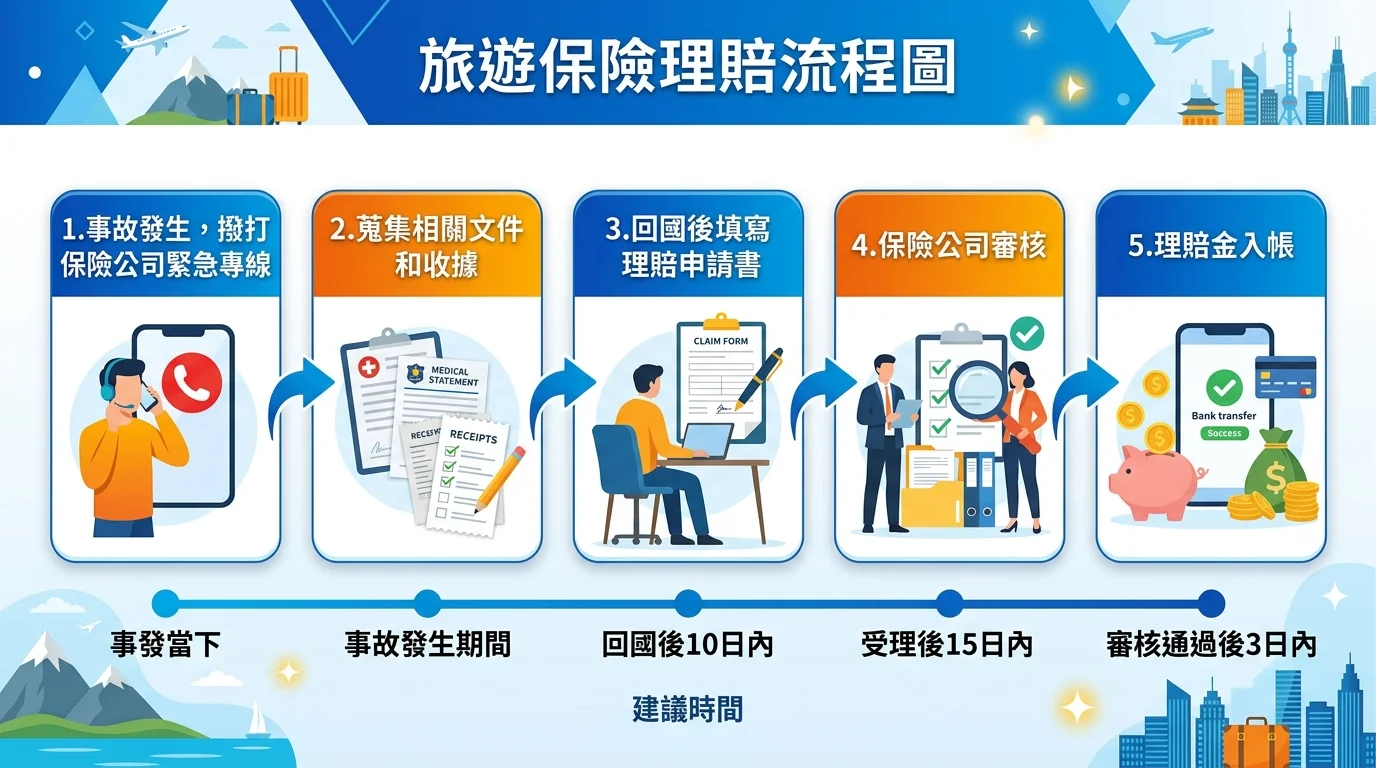
保險公司應在收齊理賠文件後 15 日內給付(逾期要加計利息),快慢主要看文件何時備齊。買了保險只是第一步,萬一真的用到,你知道怎麼申請理賠嗎?
保險多久可以理賠?
這大概是最多人問的問題了。旅平險條款寫明,保險公司應在收齊理賠文件後 15 日內給付,因保險公司的原因逾期,要按年利一分加計利息(泰安產險國外旅平險條款)。所以快慢主要看文件什麼時候備齊:
| 案件類型 | 要先備齊的文件 |
|---|---|
| 班機延誤 | 航空公司開立的延誤證明 |
| 行李遺失 | 航空公司的行李遺失證明 |
| 門診、住院醫療 | 診斷書與醫療收據 |
備好文件是加速理賠的關鍵。
理賠需要準備的文件清單
出國的時候就要養成「留收據」的習慣,回來才不會手忙腳亂:
- 所有案件都需要:保單號碼、護照影本(含出入境紀錄)、理賠申請書
- 醫療理賠:醫療收據正本、診斷證明書(英文版最好)、處方箋
- 班機延誤:航空公司延誤證明、因延誤產生的住宿/餐飲收據
- 行李遺失:航空公司行李事故報告(PIR)、行李內物品清單和價值證明
小提醒:很多保險公司要求提供「正本」收據,如果你只有影本或電子版,可能會被要求補件,拖延理賠時間。看完病就把收據收好。
常見拒賠原因與避免方式
沒有人想碰到拒賠,但它確實會發生。常見原因包含:
- 既有疾病未告知:投保時隱瞞了已知的慢性病或健康問題,出事後保險公司查到就會拒賠
- 從事高風險活動未加保:去滑雪、潛水、攀岩等活動,一般旅遊保險可能不涵蓋
- 超過理賠申請期限:多數公司要求在事故發生後 2 年內提出申請,別拖太久
- 酒駕事故:飲酒後開車或騎車、酒精濃度超過當地法定標準時發生的事故不賠
- 戰爭或恐怖攻擊地區:前往旅遊警示紅色區域的事故,通常列為除外
避免拒賠最簡單的方式:投保前老實填寫健康告知、看清楚除外條款、出國時收好所有文件。
特殊族群旅遊保險該注意什麼?
不同族群的保險眉角不太一樣。帶小孩、帶爸媽出國的人特別注意這段。
親子出遊保險怎麼買?
帶小孩出國,保險有幾個特別要注意的地方:
- 依保險法第 107 條(傷害保險依第 135 條準用),未滿 15 歲兒童在滿 15 歲前身故,只能給付喪葬費用保險金,目前上限為 69 萬元,這是法律規定,每家都一樣
- 但好消息是:醫療保障不受這個限制,你可以幫小孩保到跟大人一樣高的醫療額度
- 小朋友免疫力弱,出國最常遇到拉肚子、發燒、水土不服,醫療保障一定要夠
帶小孩出國保險眉角多,詳細請看 → 親子旅遊保險挑選指南
銀髮族(60 歲以上)投保限制
帶爸媽出國的孩子們,保險這關可能比想像中麻煩:
- 60-69 歲:保費會依年齡調整,大多數公司還是可以正常投保
- 70-79 歲:可選方案明顯變少,部分保額上限降低,保費也會依年齡調整
- 80 歲以上:極少數公司承保,保障內容也比較基本
帶爸媽出國的朋友請看 → 銀髮族旅遊保險攻略
帶小孩出遊?住宿選對飯店更重要
除了保險,帶全家出遊的住宿也得挑對。親子飯店有兒童遊戲室、兒童備品,爸媽輕鬆很多。
COVID-19 相關保障還需要嗎?
新冠等法定傳染病是否理賠要看保單:有些商品已納入海外突發疾病保障,有些列為除外或要另外附加(工商時報, 2026)。例如泰安產險國外旅平險條款的海外突發疾病除外事項,就列了「依中華民國傳染病防治法第三條規定所稱之傳染病,但契約另有約定者不在此限」。
投保前先看條款的除外責任,有沒有把法定傳染病納入保障,再決定要不要另外附加。
旅遊保險常見問題 FAQ
Q: 出國一定要買旅遊保險嗎?
A: 「申根國家強制投保」是常見誤解——那是申根簽證的要求,台灣護照免簽入境並不強制(但強烈建議)。其他國家同樣沒有強制,但海外醫療費用極高,一份旅遊保險卻能避免突發狀況讓旅費暴增。強烈建議不管去哪都要保。
Q: 旅遊保險理賠要多久?
A: 依旅平險條款,保險公司應在收齊理賠文件後 15 日內給付,逾期要加計利息。實際多快拿到,主要看文件何時備齊,備齊文件是加快理賠的關鍵。
Q: 旅遊保險保費大概多少?
A: 保費沒有固定數字,以各公司官網試算為準。影響保費的因素包含目的地、天數、年齡、保障範圍和是否加保旅遊取消險。
Q: 旅行社已經幫我保了,還需要自己再買嗎?
A: 旅行社保的是「履約保險」和「責任保險」,主要保障旅行社不能履約時的損失,不涵蓋你個人的海外醫療、班機延誤、行李遺失等。建議搭配自行投保的旅遊保險才完整。
Q: 旅遊取消保險值得加保嗎?
A: 如果行程費用超過 5 萬元、帶年幼小孩或年邁父母同行、或身體狀況不穩定,建議加保。加保費用依方案而定,能保障因不可預見因素無法出發時的機票和住宿損失。
安心出發,住宿也要聰明訂
保險搞定了,接下來該想住哪裡了。不管你是帶小孩出國回來想安排一趟國內輕旅行,還是單純想找個週末帶全家放鬆一下,住宿費能省就省。
說實話,住宿是旅遊開支裡最大的一塊。與其到處比價比到頭痛,不如直接找已經談好低價的票券平台。