【2026】海外旅行保険おすすめ:選び方・費用・保険金請求の流れを1記事で完全理解
海外で救急外来に1回かかるといくらかかる可能性があるかご存知ですか?海外の医療費は台湾よりずっと高いことが多く、万が一入院が必要になれば、請求書で旅費が一気に吹き飛ぶこともあります。旅行保険がなければ、自分の貯金で天に賭けているようなものです。
この記事では、海外旅行保険をゼロから理解できるよう解説します:プランの選び方、保険料の目安、保険金請求に必要なもの、そしてDcardユーザーたちのリアルな推薦と失敗体験。この記事を読めば10分で加入手続きを済ませ、安心して出発できます。
TL;DR: 海外旅行保険は自分で1本加入するのがおすすめ。旅行会社の履行保険は補償が限定的。保険料は目的地・日数・年齢・補償範囲によって変わるため、各社公式サイトの見積もりを基準にしてください。加入前に目的地のニーズを確認し、補償タイプを選び、最低3社を比較してから決定。保険金請求には事故発生後に領収書と証明書類を準備する必要があり、保険会社は書類がすべて揃ってから15日以内に支払うことになっています。
海外の医療費は高額、旅行傷害保険料は年々増加——保険なしの海外は超ハイリスク
海外の医療費はびっくりするほど高額です。保険がなければ、ちょっとした風邪が入院に発展した場合、旅費が一気に倍増するかもしれません。台湾の金融監督管理委員会保険局の統計では、旅行傷害保険の保険料は2024年が48億台湾ドル、2025年は1〜11月だけで50.4億台湾ドルと、すでに前年1年分を上回っています(聯合新聞網, 2026)。
多くの人が「ツアーで行けば旅行会社が保険をかけてくれているから十分だろう」と思っています。実はそうではありません。
旅行会社の保険 vs 自分で加入する保険、何が違う?
旅行会社が加入しているのは主に「履行保険」と「責任保険」です。簡単に言うと、履行保険は旅行会社が倒産したりツアーを催行できなくなった場合にツアー料金を返金してもらえる保険。責任保険は旅行会社の手配ミスであなたが怪我した場合の補償です。
しかし、自分が突然お腹が痛くなって救急に行った場合は?フライトが遅延して余分に1泊分の宿泊費がかかった場合は?乗り継ぎで手荷物がなくなった場合は?これらはすべて旅行会社の保険の補償範囲外です。
自分で加入する旅行保険でカバーできるのは:
- 海外突発疾患医療:風邪、胃腸炎、怪我などの診察・入院費用
- 傷害補償:事故による障害や死亡
- フライト遅延補償:余分にかかった宿泊・食事・交通費の補填
- 手荷物紛失補償:手荷物の遅延や紛失の損害補償
各社のプランを実際に比較した結果、旅行会社の保険金額は通常基本的な最低ラインのみで、自分で加入するプランとの差はかなり大きいことがわかりました。最も安心なのは両方を組み合わせること:旅行会社の基本保障+自分で追加の総合保障。
旅行会社の履行保険規定の解説
交通部観光署の「旅行業管理規則」第66条により、旅行会社は「履行保証保険」に加入する義務があります。最低保険金額は会社全体を単位として計算され、総合旅行業は1億元、甲種旅行業は3,000万元(観光公益法人の会員資格を取得した場合は、それぞれ8,000万元、1,500万元に引き下げ可能)で、旅行者1人あたりの保険金額ではありません。しかしこの保険金は旅行会社が契約を履行できない場合(倒産など)にのみ支払われ、あなた個人の医療事故とは全く関係ありません。
旅行会社が別途ほかの保険を手配してくれる場合でも、出発前に補償内容を確認し、足りなければ自分でもう1本追加するのがおすすめです。
保険が済んだら、宿泊も忘れずに比較しましょう。記事末尾に台湾全土のホテルお得情報をまとめています。
2026年の旅行保険おすすめは?プラン比較表
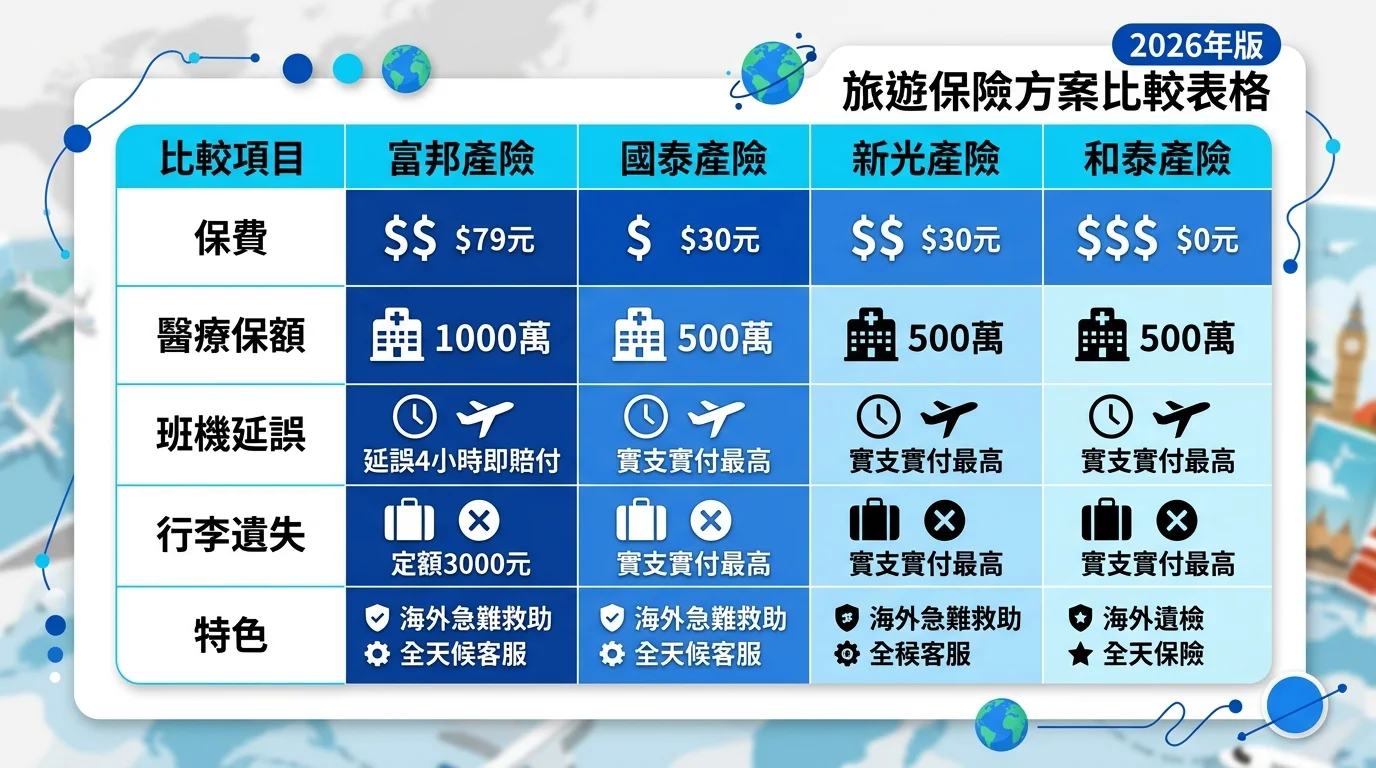
現在市場には多くの損害保険会社が旅行保険プランを提供しており、保険料や補償内容は各社で異なります。主要損害保険会社の比較ポイントをまとめましたので、実際の保険料と保険金額は各社公式サイトの見積もりを基準にしてください。
損害保険会社のプラン比較(費用・補償範囲)
| 保険会社 | アジア5日間の保険料 | 欧米10日間の保険料 | 医療保険金額 | フライト遅延 | 手荷物紛失 |
|---|---|---|---|---|---|
| 国泰損保 | 公式サイトの見積もりを基準 | 公式サイトの見積もりを基準 | プランによる | あり | あり |
| 富邦損保 | 公式サイトの見積もりを基準 | 公式サイトの見積もりを基準 | プランによる | あり | あり |
| 新光損保 | 公式サイトの見積もりを基準 | 公式サイトの見積もりを基準 | プランによる | あり | あり |
| 明台損保 | 公式サイトの見積もりを基準 | 公式サイトの見積もりを基準 | プランによる | あり | 一部プランのみ |
実際の保険料と保険金額は年齢、日数、補償内容により異なりますので、加入前に各社公式サイトの見積もりをご確認ください。
Dcardユーザーが最も推薦する旅行保険プラン
Dcard旅行版の直近半年の保険関連スレッドを整理し、いくつかのポイントをまとめました:
- 最も多く推薦されている:国泰と富邦のオンライン加入プラン。主な理由は「保険金支払いが早い」「オンライン操作が便利」
- よく不満が上がる地雷:一部のプランはフライト遅延が6時間を超えないと保険金が支払われず、実際のほとんどの遅延は2〜4時間で、使えない
- PTT/Dcardの共通認識:保険料の安さだけを見てはいけない。保険金請求の条件と除外条項がポイント
あるユーザーが日本で食中毒になり2日間入院し、旅行保険で医療費が補償されたケースを共有しています。別のユーザーは、ある保険会社の保険金支払いが2か月もかかったと不満を述べています。保険選びは価格だけでなく、保険金支払いの効率も重要です。
旅行保険の費用はどう計算される?価格に影響する5つの要因
旅行保険の保険料は固定の数字ではなく、以下の5つの要因に影響されます:
- 目的地:欧米はアジアより高い。現地の医療費がより高額なため
- 旅行日数:日数が長いほど保険料は高くなるが、等比例ではない
- 年齢:保険料は被保険者の年齢に応じて調整される。高齢の方は加入前に各社の料率を比較しておきたい
- 補償範囲:医療のみ vs 医療+傷害+遅延+手荷物で、価格差は小さくない
- 旅行キャンセル保険の追加有無:追加すると保険料が上乗せされ、金額はプランによる
実際の保険料は各社公式サイトの見積もりを基準にしてください。保険料は高くありませんが、いざという時に大きな出費から救ってくれます。
旅行保険はどう選ぶ?4ステップで正しい補償を選択
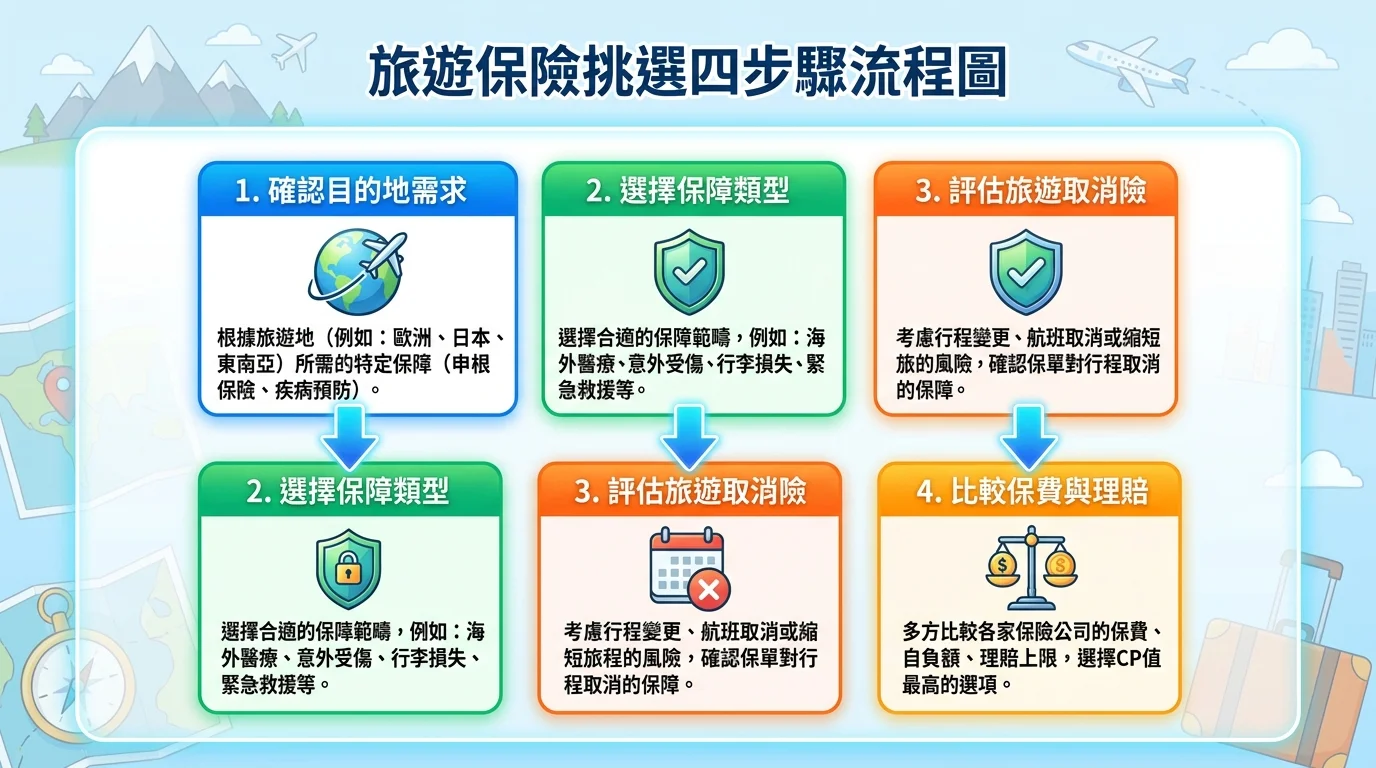
保険の約款を研究する時間がない方は、この4ステップに従えばOKです。
ステップ1:目的地のニーズを確認
目的地によって保険ニーズは大きく異なります:
- ヨーロッパ・シェンゲン加盟国(29カ国):医療保障額3万ユーロ(約台湾ドル100万元)以上はシェンゲンビザを申請する際の要件です。台湾のパスポートは90日間ビザ免除で申請しないため、法的な強制ではありませんが、台湾外交部も在台欧州各国の窓口も加入を強く推奨しており、国境で提示を求められることもあります。ヨーロッパへ行く方はこちら → ヨーロッパ旅行保険おすすめ完全ガイド
- アジア(日韓・東南アジア):強制規定はありませんが、医療費も安くないので、最低50万元は推奨。韓国個人旅行の保険は → 韓国旅行保険おすすめ
- アメリカ大陸:医療費は世界最高レベル。保険金額は200万元以上を推奨
ステップ2:補償タイプを選択
医療保険は最も基本的で、誰にも不要な人はいません。その他の補償は旅行スタイルに応じて決定:
| 補償タイプ | 適した対象 | 推奨 |
|---|---|---|
| 海外医療 | すべての人 | 必須加入 |
| 傷害 | アウトドアアクティビティに参加する人 | 強く推奨 |
| フライト遅延 | 乗り継ぎが必要、冬季旅行 | 加入推奨 |
| 手荷物紛失 | 複数の乗り継ぎがある行程 | ニーズに応じて加入 |
ステップ3:旅行キャンセル保険は追加すべき?
旅行キャンセル保険は、病気や家族のトラブル、その他の不可抗力で出発できなくなった場合に、すでに支払った航空券・宿泊費を取り戻せるものです。
こんな人におすすめ:
- 旅行費用が高額(ヨーロッパ長距離旅行、ツアー料金が5万元超え)
- 体調が不安定で、急に出発できなくなる可能性がある
- 幼い子どもや高齢の両親を同行する
追加費用はプランによって異なるため、加入前に見積もりを取っておきましょう。ただし注意:一部のプランは「予見できなかった」理由のみ補償対象で、キャンセルの可能性を知りながら加入した場合は支払われません。
ステップ4:保険料と保険金上限を比較
同じ補償範囲でも、保険会社によって保険料がかなり違うこともあります。最低3社を比較してから決めましょう。
見落としやすいポイントがあります。保険料が安く見えても、保険金上限が低い場合があります。フライト遅延を例にとると、支払い対象となる遅延時間も保険金上限もプランごとに異なるため、加入前に保険料と合わせて比較しましょう。
オンライン比較プラットフォーム(SARAcares、Finfoなど)を使えば、複数社のプランを一度に確認でき、1社ずつ調べる時間を節約できます。
旅行保険の保険金請求の流れは?
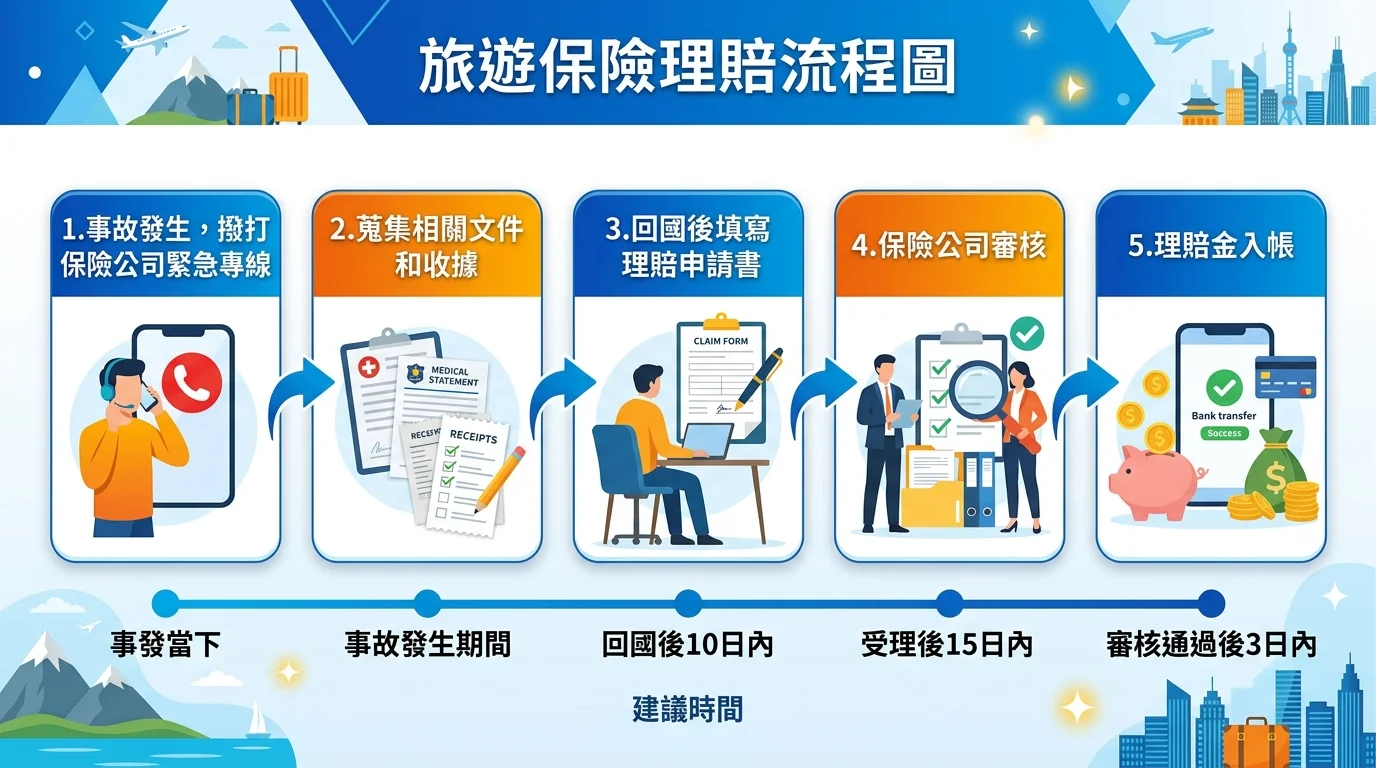
保険会社は請求書類がすべて揃ってから15日以内に支払うことになっており(遅れた場合は利息を加算)、早さは主に書類がいつ揃うかで決まります。保険に加入したのは第一歩。万一実際に使う場合、保険金請求の申請方法をご存知ですか?
保険金はどのくらいで支払われる?
これはおそらく最もよく聞かれる質問です。旅行傷害保険の約款には、保険会社は請求書類がすべて揃ってから15日以内に支払い、保険会社側の事由で遅れた場合は年1割の利息を加算すると明記されています(泰安産険 海外旅行傷害保険約款)。つまり早さは主に書類がいつ揃うかで決まります:
| 案件タイプ | 先に揃えておく書類 |
|---|---|
| フライト遅延 | 航空会社発行の遅延証明書 |
| 手荷物紛失 | 航空会社の手荷物紛失証明 |
| 外来・入院医療 | 診断書と医療領収書 |
書類を揃えることが保険金請求を早めるカギです。
保険金請求に必要な書類リスト
海外にいる時から「領収書を保管する」習慣をつけましょう。帰国後に慌てずに済みます:
- すべての案件で必要:保険証券番号、パスポートのコピー(出入国記録含む)、保険金請求書
- 医療保険金:医療費の領収書原本、診断書(英語版がベスト)、処方箋
- フライト遅延:航空会社の遅延証明、遅延により発生した宿泊・食事の領収書
- 手荷物紛失:航空会社の手荷物事故報告書(PIR)、手荷物の内容物リストと価値の証明
ヒント:多くの保険会社は領収書の「原本」を要求します。コピーやデジタル版しかない場合、追加書類を求められ、保険金支払いが遅れることがあります。診察を受けたら領収書をしっかり保管してください。
よくある保険金不払いの理由と防止方法
誰も保険金不払いに遭いたくありませんが、実際に起こります。よくある理由は:
- 既往症の未告知:加入時にすでに知っている慢性病や健康問題を隠し、事故後に保険会社が発見すると不払いに
- 高リスク活動への未追加加入:スキー、ダイビング、ロッククライミングなどの活動は一般旅行保険でカバーされないことがある
- 保険金請求期限超過:ほとんどの会社は事故発生から2年以内の申請を要求。遅すぎないように
- 飲酒運転の事故:飲酒後に車やバイクを運転し、呼気または血中アルコール濃度が現地の法定基準を超えていた場合の事故は不払い
- 戦争・テロ攻撃地域:渡航警戒レベルが赤の地域での事故は通常除外
不払いを避ける最も簡単な方法:加入時に健康告知を正直に記入、除外条項をよく読む、海外ではすべての書類を保管する。
特殊なグループの旅行保険で注意すべきことは?
グループによって保険のポイントが異なります。子連れ・親連れで海外に行く方は特にこの部分に注意してください。
親子旅行の保険はどう選ぶ?
子連れで海外に行く場合、保険で特に注意すべき点がいくつかあります:
- 保険法第107条(傷害保険は第135条により準用)により、15歳未満の子どもが満15歳になる前に死亡した場合、支払われるのは葬儀費用保険金のみで、現在の上限は69万元。これは法律の規定で、どの会社も同じ
- ただし良いニュースは:医療保障はこの制限を受けないため、子どもにも大人と同じ医療保険金額をかけられる
- 子どもは免疫力が弱く、海外で最も多いのは下痢、発熱、環境不適応。医療保障は十分に
子連れ海外旅行の保険のポイントについて詳しくはこちら → 親子旅行保険選びガイド
シニア(60歳以上)の加入制限
親を海外に連れて行くお子さんたち、保険は想像以上に面倒かもしれません:
- 60〜69歳:保険料は年齢に応じて調整。ほとんどの会社で通常通り加入可能
- 70〜79歳:選べるプランが明らかに減少。一部の保険金上限も下がり、保険料も年齢に応じて調整
- 80歳以上:ごく少数の会社のみ引き受け。補償内容も比較的基本的
親を海外に連れて行く方はこちら → シニア旅行保険ガイド
子連れでお出かけ?宿泊は適切なホテルを選ぶのがもっと大切
保険だけでなく、家族全員でのお出かけの宿泊も選び方が大事。親子ホテルにはキッズルームや子ども用アメニティがあり、パパ・ママはずっと楽になります。
COVID-19関連の補償はまだ必要?
新型コロナなどの法定感染症が補償されるかは保険商品次第です。海外での急な病気の補償にすでに含めている商品もあれば、免責としている商品や、特約の追加が必要な商品もあります(工商時報, 2026)。たとえば泰安産険の海外旅行傷害保険約款では、海外での急な病気の免責事由に「中華民国伝染病防治法第3条に定める伝染病。ただし契約に別段の定めがある場合を除く」が挙げられています。
加入前に約款の免責事由を確認し、法定感染症が補償に含まれているかを見てから、特約を追加するか決めましょう。
旅行保険に関するよくある質問 FAQ
Q: 海外旅行には必ず旅行保険に入るべき?
A: 「シェンゲン加盟国は保険が強制」というのはよくある誤解で、それはシェンゲンビザ申請の要件です。ビザ免除の台湾人旅行者に法的義務はありません(ただし強く推奨)。他の国も強制ではありませんが、海外の医療費は極めて高額で、旅行保険に入っておけば突発的な状況による旅費の急増を防げます。どこに行くにも加入を強くおすすめします。
Q: 旅行保険の保険金支払いにはどのくらいかかる?
A: 約款上、保険会社は請求書類がすべて揃ってから15日以内に支払い、遅れた場合は利息を加算します。実際にいつ受け取れるかは主に書類がいつ揃うか次第で、書類を揃えることが保険金支払いを早めるカギです。
Q: 旅行保険の保険料はおよそいくら?
A: 保険料に決まった金額はなく、各社公式サイトの見積もりが基準です。保険料に影響する要因は目的地、日数、年齢、補償範囲、旅行キャンセル保険の追加有無です。
Q: 旅行会社がすでに保険をかけてくれている場合、自分でも買うべき?
A: 旅行会社がかけているのは「履行保険」と「責任保険」で、主に旅行会社が契約を履行できない場合の損失を保障するもの。個人の海外医療、フライト遅延、手荷物紛失などはカバーされません。自分で加入する旅行保険と組み合わせることで完全な補償になります。
Q: 旅行キャンセル保険は加入する価値がある?
A: 旅行費用が5万元を超える場合、幼い子どもや高齢の親を同行する場合、体調が不安定な場合は加入をおすすめします。追加費用はプランによって異なり、予見できない理由で出発できなくなった場合の航空券や宿泊の損失を補償してくれます。
安心して出発。宿泊も賢く予約しよう
保険の手続きが済んだら、次はどこに泊まるかを考えましょう。子連れで海外から帰ってきて国内のプチ旅行を計画する場合でも、週末に家族でリラックスしたい場合でも、宿泊費は節約できればしたいもの。
正直なところ、宿泊は旅行支出の中で最大の項目です。あちこち比較して頭が痛くなるより、すでに低価格で交渉済みのバウチャープラットフォームを直接利用しましょう。