
【2026】シニア旅行保険ガイド:60歳から85歳の加入制限・おすすめプランを一挙解説
ご両親を海外旅行に連れて行きたいのに、保険がどうしても見つからない?あなただけがこの悩みを抱えているわけではありません。
年齢が上がるほど選べるプランは少なく、保険料は高く、保障額は低くなります。70歳以上はさらにハードルが高い。でもそれは方法がないという意味ではなく、探し方を知る必要があるだけ。この記事では各年齢段の加入制限を明確にし、2026年の各保険会社の引受年齢上限をまとめ、加入前に必ず知っておくべき4つの注意事項もお伝えします。
TL;DR: 60歳以上の旅行保険料は約1.5〜3倍に増加、70歳以上は選べるプランが明らかに減少。各保険会社の引受年齢上限は異なり、最高85歳まで。加入時は必ず既往歴を正直に告知し、慢性疾患の薬は旅行保険の対象外。70歳の方が日本7日間で保険料は約800〜2,000元。
60歳以上は保険料1.5〜3倍でも絶対に価値あり――海外入院は軽く数十万円
60歳以上の旅行保険料は約1.5〜3倍に増加しますが、海外で数十万にもなる入院費用と比べれば、この出費は絶対に価値があります。年齢が上がるほど体調は不安定になり、時差、気候変化、食事の違いが安定していた体に影響を及ぼすことも。
ですからご両親を海外に連れて行く時、保険はあっても無くてもいいものではなく、必需品です。問題は――最も保険が必要な人ほど、加入が難しいということ。
年齢が上がるほど保険料は高い?保険料の計算方法
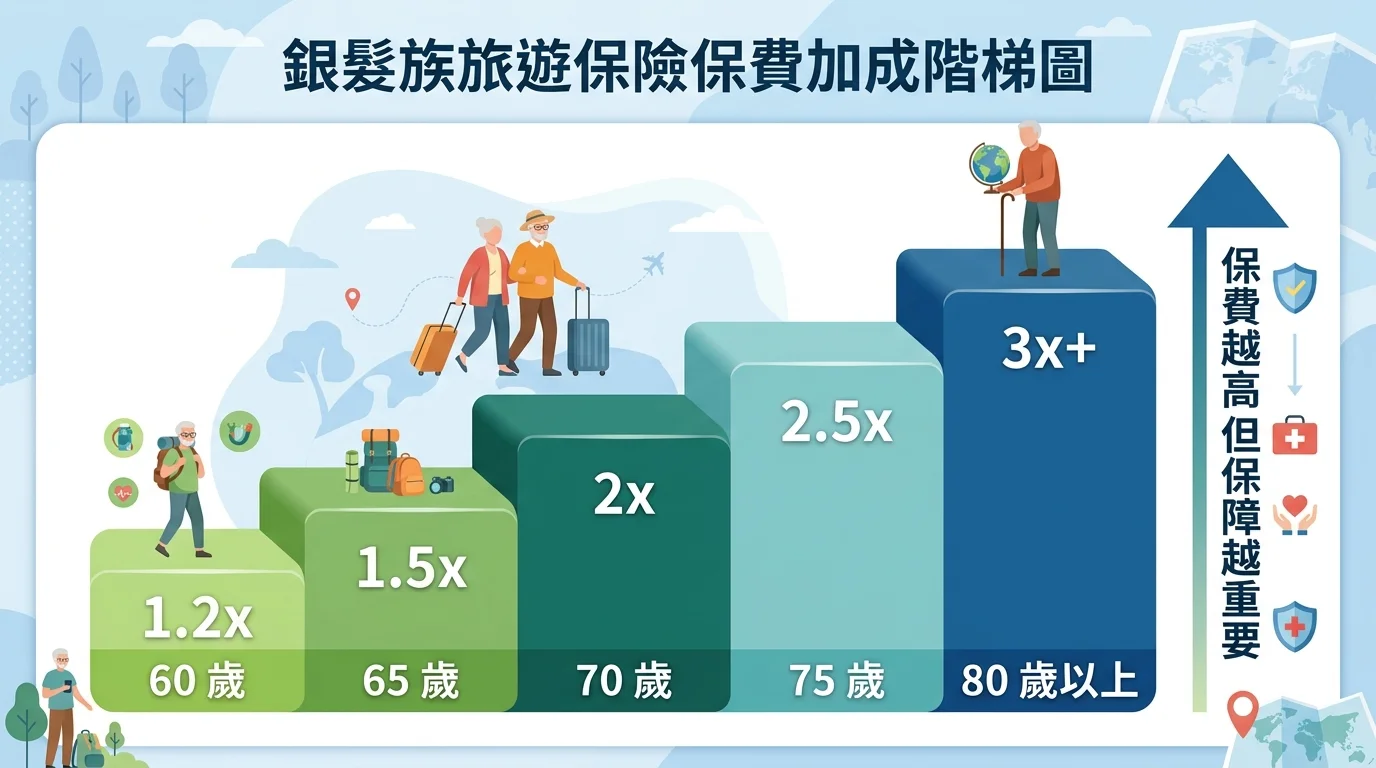
保険料の計算は通常60歳が分岐点:
| 年齢帯 | 保険料の増加率 | 説明 |
|---|---|---|
| 60歳未満 | 基準保険料 | 一般成人料率 |
| 60〜64歳 | 約1.2〜1.5倍 | 小幅な増加 |
| 65〜69歳 | 約1.5〜2倍 | 明確な差が出始める |
| 70〜74歳 | 約2〜2.5倍 | 選べるプランも減少 |
| 75〜79歳 | 約2.5〜3倍 | 特別に探す必要あり |
| 80歳以上 | 約3倍以上 | ごく少数の会社のみ引受 |
保険料は高いですが、海外の医療費と比べればまだお得です。70歳の方が日本7日間の場合、保険料は約800〜2,000元。日本で一度救急にかかれば5万元以上かかるので、保険の価値は言うまでもありません。
60歳以上によくある加入制限
年齢が高いほど制限も多くなります。よくある制限:
- 保障額の上限低下:本来300万まで加入できるものが100〜150万に
- 一部の保障が対象外:旅行キャンセル保険、ハイリスクアクティビティの保障など
- 健康告知書の提出が必要:最近の健康状態と服用中の薬の記録
- 慢性疾患の免責条項:既知の慢性疾患は保障範囲外
- 保険金審査がより厳格:より完全な医療書類が必要
これらの制限は確かに面倒です。ただし見方を変えれば、あるに越したことはありません。基本的な旅行保険があれば、少なくとも突発事態の際に経済的負担を軽減できます。
各年齢層の加入制限はどれくらい違う?
年齢段ごとに加入の難易度が異なります。以下で段階的に説明し、ご両親の保険探しの参考にしてください。
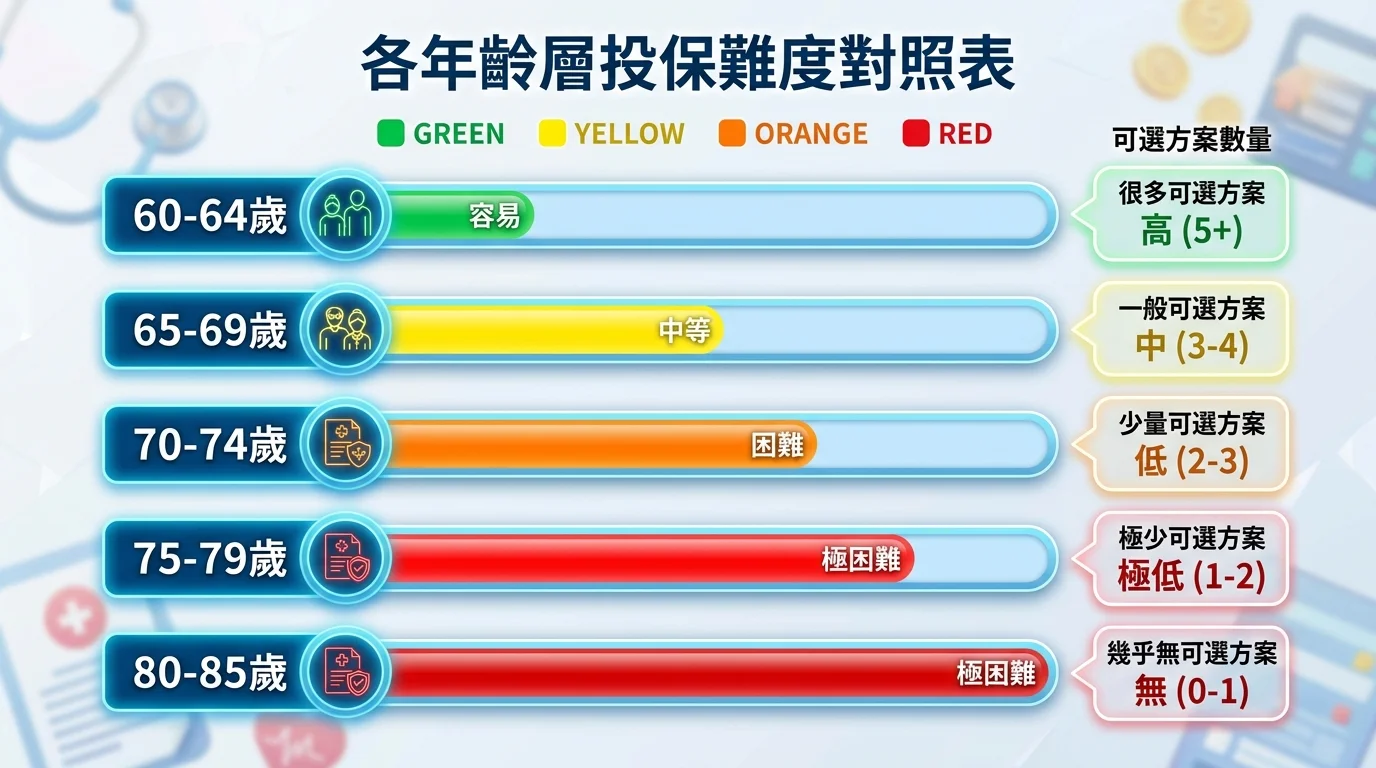
60〜64歳:ほとんどのプランで通常加入可能
60歳前半はまだ比較的対処しやすい。ほとんどの保険会社の旅行保険がこの年齢層を受け入れ、保険料は一般成人より20〜50%高い程度で、保障範囲の差はそれほどありません。
基本的に通常の手順で加入すればOKで、特別な手間は不要。
65〜69歳:一部のプランに制限が出始める
65歳を超えると、追加条件を設ける会社が出てきます。健康告知書の記入が必要になったり、一部の付帯保障が提供されなくなったりします。
アドバイス:加入時に自分から健康状態を告知しましょう。隠すリスクの方が大きい――万が一事故があった時に既往歴の未告知が発覚すると、保険金が全額支払われない可能性も。
70〜74歳:選べるプランが減少、保障額が下がる可能性
70歳は比較的はっきりした分岐点。選べる保険プランが明らかに減り、一部の会社では最高保障額が200万から100万に下がり、一部の付帯保障(旅行キャンセル保険など)が提供されなくなります。
72歳の方のためにオンライン比較をした経験がありますが、6社の損害保険会社のうち4社しか引き受けず、保険料の差もかなり大きかったです。最安と最高で約2倍の差がありましたが、保障内容も異なります。最低3社は比較することをおすすめします。
75〜79歳:引き受けてくれる会社を特別に探す必要あり
75歳以上はプラン探しにより多くの時間がかかります。大手損害保険会社にはまだ引き受けるところがありますが、プランの選択肢は限られます。
自分で見つけられない場合は、保険ブローカーに比較を依頼するのがおすすめ。各社の年齢上限に詳しいので、より早く適切なプランを見つけてくれます。78歳でもまだ加入できる会社はあります。ただしもう少し探す必要があるだけ。
80〜85歳:ごく少数の会社が引受、保障内容に注意
80歳以上は最も難しい年齢層。ごく少数の会社が引き受け(一部の損害保険会社で上限85歳)、保険料は一般成人の3倍以上、保障内容も基本的なものに限られます。
保険に加入できるだけでもありがたい。この年齢層ではどのプランが最良かを比較しすぎず、引き受けてくれて保障が合理的なら検討に値します。
2026年シニア旅行保険にはどんなプランがある?
制限を理解した上で、実際にどんなプランが選べるか見てみましょう。
各保険会社の年齢上限比較表
| 保険会社 | 最高引受年齢 | 70歳以上保険料増加 | 健康告知 | 備考 |
|---|---|---|---|---|
| 国泰損保 | 85歳 | 約2〜3倍 | 必要 | 高齢者プランが比較的充実 |
| 富邦損保 | 80歳 | 約2〜2.5倍 | 必要 | 保障額上限がやや低い |
| 新光損保 | 80歳 | 約2〜3倍 | 必要 | 一部付帯保障なし |
| 明台損保 | 75歳 | 約2倍 | プランによる | 75歳以下に適する |
上記は2026年の概算情報であり、実際の引受条件は各社の最新公告に準じます。
長期旅行(6ヶ月以上)の保険選択
退職後に海外で長期滞在するシニアが増えています。6ヶ月以上の長期旅行保険は、選べるプランがさらに少なく保険料も高くなります。
重要な注意点:
- 一部のプランは日数上限が180日で、超える場合は分割で加入が必要
- 長期の保険料は短期を比例で掛けるのではなく、通常割引がありますがそれほど大きくない
- 慢性疾患の薬や定期診察の費用はほぼ保障対象外、出国前に十分な薬を準備
高齢者の保険料シミュレーション
70歳の方が日本7日間の場合:
| プランタイプ | 保険料 | 医療保障額 | 航空便遅延含む |
|---|---|---|---|
| ベーシック | 約800〜1,200元 | 50〜100万 | なし |
| スタンダード | 約1,200〜1,800元 | 100〜150万 | あり |
| フルカバー | 約1,800〜2,500元 | 150〜200万 | あり |
ご両親を海外に連れて行く重要性を考えると、この保険料投資は十分に価値があります。
すべての保険プラン比較 → 海外旅行保険おすすめガイド
国内温泉ホテルなら保険の心配なし|礁渓長栄鳳凰お得プラン
ご両親と台湾国内で旅行するのも素晴らしい。温泉ホテルはシニアのリラックスに最適。保険、言語、時差の心配は不要。
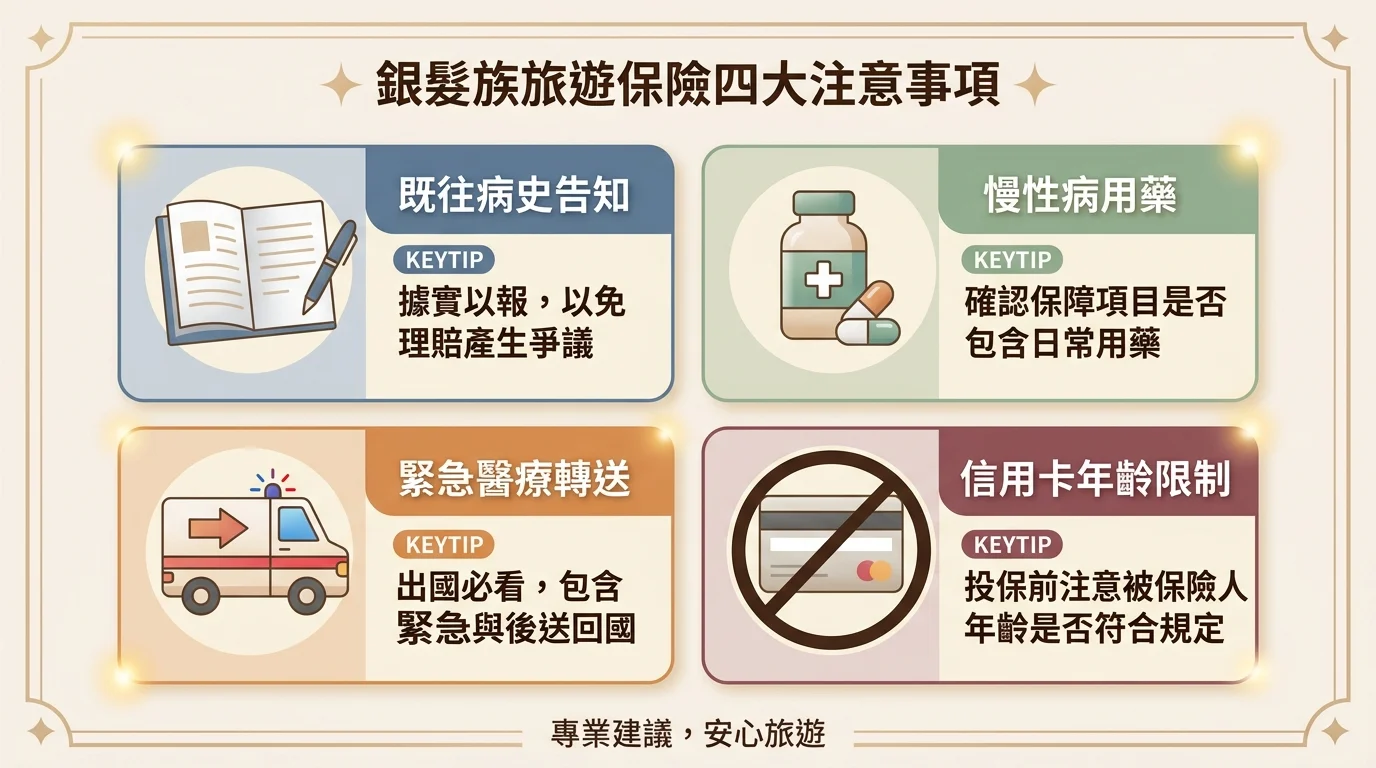
シニアの加入前に知っておくべき4つのこと
この4つは、ご両親の保険加入前に必ず知っておくべきこと。見落とすと保険金請求に問題が生じる可能性があります。
既往歴の告知義務
加入時には現在の健康状態と服用中の薬を必ず正直に告知。高血圧、糖尿病、心臓病......大小問わずすべて伝えましょう。
隠した場合の結果は深刻:事故後に保険会社が未告知の既往歴を発見した場合、今回の保険金が支払われないだけでなく、深刻な場合は保険契約全体が取り消される可能性も。正直に記入すれば、たとえ保険料の加算や一部免責があっても、少なくとも他の保障は有効です。
慢性疾患の薬の保障
これは多くの人の誤解。ほとんどの旅行保険は慢性疾患の定期的な薬の費用を保障対象外としています。保障されるのは「突発的な状況」であり、既知の慢性疾患の治療ではありません。
ご両親を海外に連れて行く前に、必ず:
- 旅行期間分の慢性疾患の薬を十分に準備(万が一に備えて3〜5日分余分に)
- 医師発行の英文薬剤証明を携帯(税関で必要になる場合あり)
- 旅行保険の「慢性疾患の急性発作」に対する保険金請求条件を確認
緊急医療搬送の重要性
高齢者が辺鄙な観光地で突発的な状況に陥った場合、大病院への緊急搬送が必要になる確率は若い人より高い。この搬送費用は数十万台湾ドルにもなり得ます。特に海外では天文学的な金額に。
多くの人は保障額の高低ばかり見て、「緊急医療搬送」の保障を見落としがち。ご年配の方を海外に連れて行く人にとって、この保障の重要性は基本医療保障に匹敵するかもしれません。プラン選択時に含まれているか特に確認を。
クレジットカード付帯旅行保険の年齢制限
クレジットカード付帯の旅行保険を利用したい?多くのカードの旅行保険は70歳以上が保障対象外。
よくあるクレジットカード旅行保険の年齢上限:
- ほとんどの銀行:65〜70歳
- 少数の銀行:75歳
- ごく少数:年齢制限なしだが保障が大幅に縮小
ご両親の海外旅行でクレジットカード保険だけに頼るのはNG、必ず別途加入を。ご両親をヨーロッパに連れて行く場合はシェンゲン保険の規定にも注意 → ヨーロッパ旅行保険おすすめ
シニア旅行保険のよくある質問 FAQ
Q: 70歳以上でも旅行保険は買える?
A: はい、ただし選べるプランは少なめ。国泰損保は85歳まで、富邦と新光は80歳まで、明台は75歳まで引き受け。保険料は一般成人の約2〜3倍で、保障額上限がやや低い場合も。保険ブローカーに各社プランの比較を依頼するのがおすすめ。
Q: 80歳以上の旅行保険はどう買う?
A: 80歳以上はごく少数の会社が引き受け(一部損保会社で85歳まで)。保険料は一般成人の3倍以上、保障内容は基本的なもの。買えるなら検討に値します。この年齢層は海外での医療リスクがさらに高いため。保険ブローカーに探してもらうのがおすすめ。
Q: ご両親を海外に連れて行く時、追加で保険は必要?
A: 必ず必要です。高齢者の海外での突発疾患リスクは高く、費用は軽く数十万。クレジットカードの旅行保険は多くが70歳以上は対象外、旅行会社の保険も保障が限定的。自分で旅行保険に加入するのはご両親の海外旅行の必須準備です。
Q: 慢性疾患の薬の費用は旅行保険で保障される?
A: ほとんどの旅行保険は慢性疾患の定期的な薬の費用を保障しません。保障されるのは「突発的な状況」のみ。出国前に旅行期間分の薬を十分に準備し、英文薬剤証明も携帯。一部のプランでは「慢性疾患の急性発作」に条件付きで保障があるので、加入前に約款を確認。
ご両親との国内温泉旅行|保険の心配なし・宿泊チケット最大80%OFF
ご両親と台湾国内で旅行するのは実はもっと気楽。保険、言語、時差の心配がなく、ご年配の方の旅行品質はむしろ高くなります。温泉ホテルはシニアに特に最適:温泉で心身リラックス、ホテルの食事で別のレストランを探す必要なし、設備が充実してあまり歩かなくてもOK。
クールプライス旅行チケット最大80%OFF|柔軟予約でご両親のスケジュールに合わせて
国内旅行なら保険の心配不要、ご両親に良いホテルに泊まってもらう方が実質的。クールプライス旅行のチケットは最大80%OFF、半年間柔軟に予約可能で、ご両親のスケジュールに合わせて好きな時に。
👉 1泊2食付き|宿泊+食事が最もお得 👉 お得に旅行|全台ホテル最大80%OFF
関連記事
参考資料
- 金融監督管理委員会 — 旅行保険関連規範
- 保険法 — 加入年齢関連規定
- 各保険会社公式サイトの引受年齢上限公告, 2026