
【2026】韓国旅行保険おすすめ:保険料比較・必須保障・ユーザーのリアル体験
韓国で風邪をひいて病院に行くといくらかかる?答えは台湾ドルで3,000〜5,000元。受付と薬をもらうだけでこの価格です。もし明洞でショッピング中に足をひねって救急に行ったら、費用は5万元以上に跳ね上がります。韓国の医療費は本当に安くありません。
この記事では、韓国に行くのに旅行保険は必要か、保険料はいくらか、どんな保障が必須か、そしてDcardユーザーのリアルな加入体験を素早く解説します。5日間の韓国弾丸旅行の保険料は、弘大で焼肉を1回食べるより安いかもしれません。
TL;DR: 韓国には旅行保険の義務はないが、医療費は台湾の3〜10倍なので加入を強くおすすめ。短期(3〜5日)の保険料は約150〜300元、長期(7日以上)は約300〜600元。必須保障は海外医療(最低50万元以上推奨)、次いで航空便遅延と個人物品の盗難。
韓国の救急費用は超高額——旅行傷害保険への加入を強くおすすめ
結論から言うと、加入を強くおすすめします。韓国はシェンゲン圏のように義務ではありませんが、医療費を考えると未加入はリスクを冒すのと同じです。
韓国の医療費はどのくらい高い?実際の事例を紹介
韓国の医療費は台湾よりかなり高額です。実際の事例をいくつか挙げて実感していただきましょう:
- 一般外来(風邪、胃腸炎):台湾ドル約3,000〜5,000元
- 救急受付+基本処置:台湾ドル約8,000〜15,000元
- 骨折の救急+X線+固定処置:台湾ドル約5〜10万元
- 食中毒で3日間入院:台湾ドル約8〜15万元
- 虫垂炎手術+入院:台湾ドル約20〜40万元
台湾で風邪の受診は受付料150元ですが、韓国では同じことで数千元かかる可能性があります。言葉が通じず通訳を探す費用や交通費は含まれていません。
過去半年のDcard韓国旅行板の保険関連スレッドを整理したところ、最も多い保険請求は、お腹を壊す(韓国焼肉や屋台グルメ)、歩き過ぎて足をひねる(履きなれない靴で1日中歩く)、そして冬に滑って転ぶ(凍った路面は本当に滑りやすい)でした。
クレジットカード付帯の旅行保険で十分?
「クレジットカードで航空券を買えば旅行保険が付いてくるから大丈夫でしょ?」と思う方も多いでしょう。
正直に言うと、ほとんどのクレジットカード付帯旅行保険には以下の制限があります:
- 保障額が低め、医療保障は20〜50万程度
- 発動条件が厳しい:航空券全額または旅費の80%以上をカード決済する必要あり
- 一部の保障項目が含まれない場合あり(航空便遅延、荷物紛失など)
- 保険金請求手続きがやや面倒
クレジットカード保険は「プラスアルファ」として捉え、唯一の保障としないことをおすすめします。別途200〜300元で完全な旅行保険に加入すれば、ずっと安心です。
2026年韓国旅行保険おすすめは?
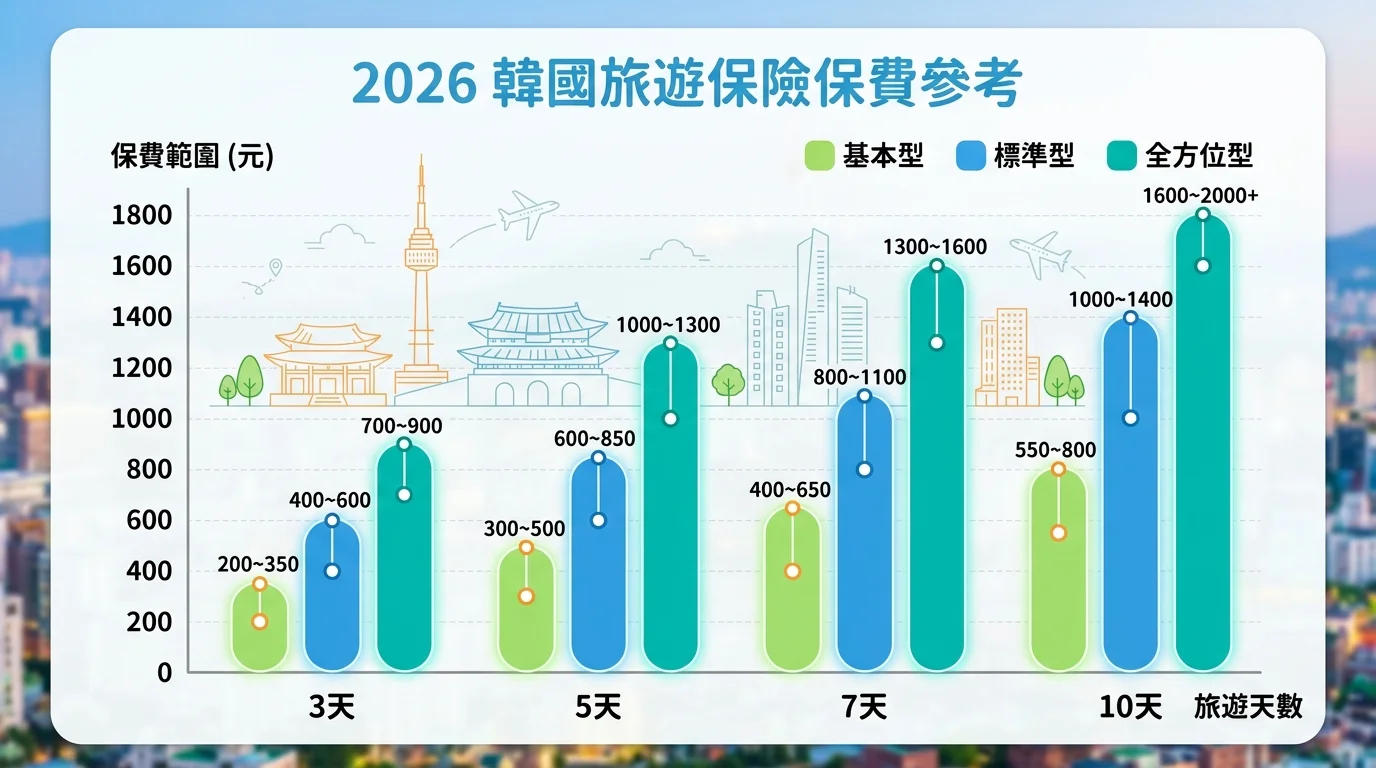
短期3〜5日の韓国旅行の保険料は約150〜300元、長期7日以上は約300〜600元で、韓国焼肉1回分と同程度です。韓国旅行で最も多い行程タイプは弾丸旅行と深掘り旅行の2種類で、おすすめプランも異なります。
短期(3〜5日)おすすめプラン
韓国弾丸旅行の保険料はとてもリーズナブル。3〜5日の保険料は約150〜300元で、韓国でコーヒー1杯買うのと同じくらいです。
重視すべきポイント:
- 医療保障額は最低50万元
- 航空便遅延保障を含む(韓国冬季は遅延が多い)
- 保険料は200元以内で十分
長期(7日以上)おすすめプラン
7日以上の深掘り旅行は保険料約300〜600元。日数が長いほどリスクが高いので、以下をおすすめ:
- 医療保障額を100万元に引き上げ
- 個人物品盗難保障を追加
- 航空便遅延は4時間以上で補償開始のプランを選択
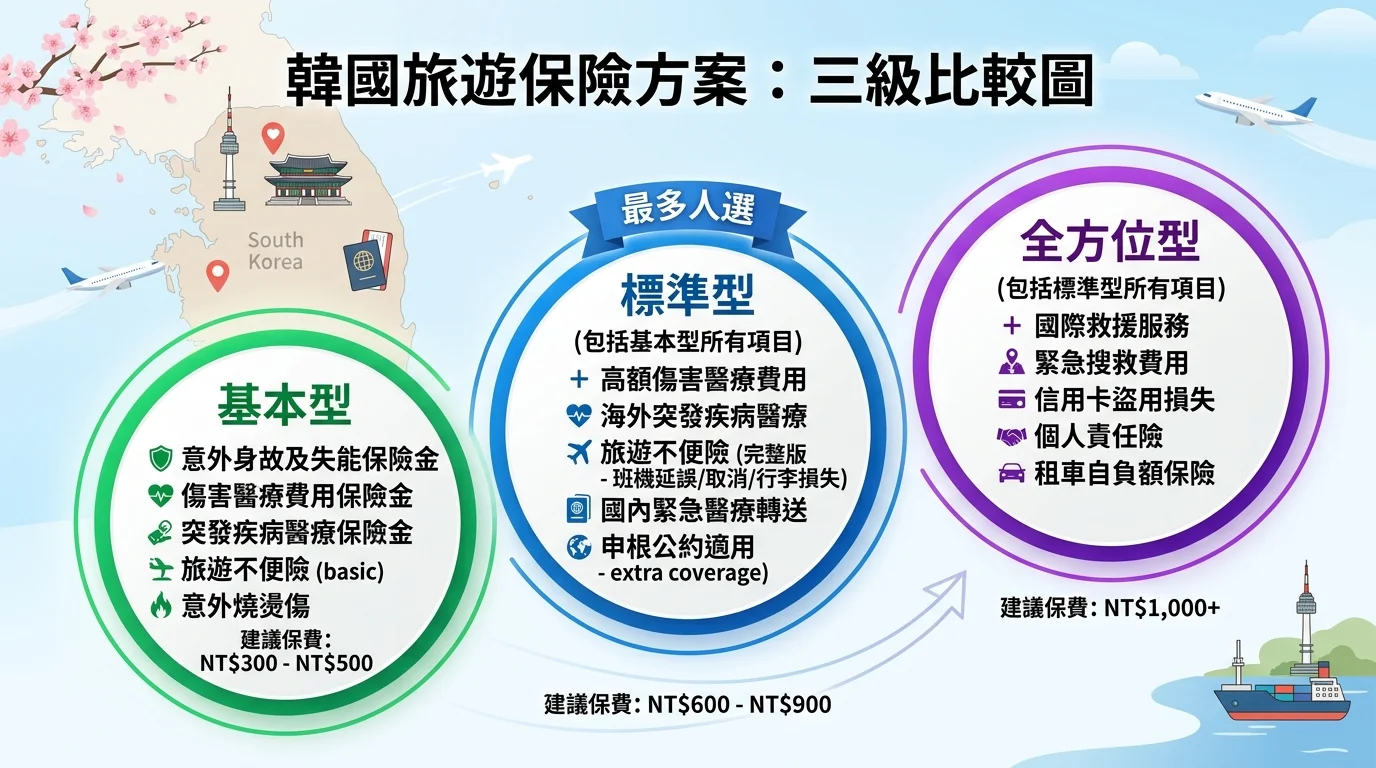
保険料比較表
| プランタイプ | 3日間保険料 | 5日間保険料 | 7日間保険料 | 医療保障額 | 航空便遅延 |
|---|---|---|---|---|---|
| ベーシック | 約100〜150元 | 約150〜250元 | 約250〜400元 | 50万 | 一部あり |
| スタンダード | 約150〜250元 | 約200〜350元 | 約350〜550元 | 100万 | あり |
| オールインワン | 約200〜350元 | 約300〜500元 | 約500〜800元 | 200万 | あり(宿泊補償含む) |
上記は2026年の概算範囲で、実際の保険料は年齢や保障内容により異なります。
どのプランがコスパ最高?スタンダードが最も多くの人に選ばれており、保険料は高くないが必要な保障は全て含まれています。オールインワンは旅行費用が高い場合や、子連れでさらに安心が欲しい方に最適です。
各国の保険プラン一覧はこちら → 海外旅行保険おすすめ完全ガイド
韓国旅行保険で必須の保障は?
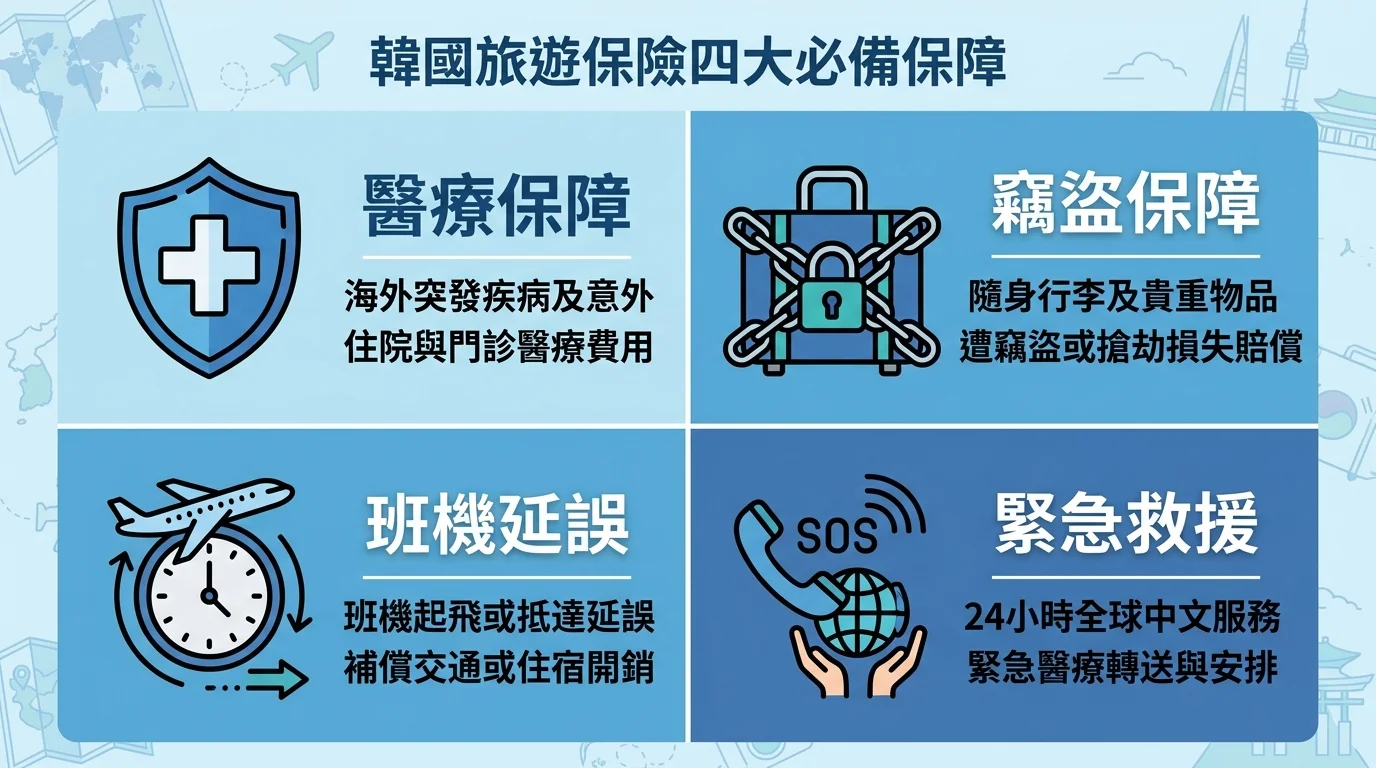
保険料が安いからといって何でも補償されるわけではありません。韓国旅行では、以下の保障が含まれていることを必ず確認しましょう。
海外突発疾病医療
最も重要な保障で、これに勝るものはありません。韓国でお腹を壊す、風邪で発熱、転んでケガをする確率は低くなく、特に初めて行く方は環境の変化による体調不良もよくあります。
推奨保障額:
- ソウル、釜山など大都市への旅行:最低50万元
- 7日以上の旅程または子連れ:100万元推奨
個人賠償責任と盗難保障
韓国の観光地でのスリ問題は少なくなく、特に明洞、弘大、東大門などの人が密集するエリア。スマホの盗難や財布のひったくりの事件が時々報告されています。
個人物品盗難保障は盗難の損失を補償してくれます。全額ではありませんが、少なくとも一部は取り戻せます。また、ホテルで物を壊してしまった場合、第三者賠償責任保険が賠償金の負担を助けてくれます。
航空便遅延と荷物紛失
韓国路線の航空便遅延率は低くありません。特に以下の時期:
- 冬季(12〜2月):大雪による航空便の遅延やキャンセル
- 台風シーズン(7〜9月):韓国南部と航路全体に影響
- 韓国の連休期間:空港の人出が爆増、グランドスタッフの処理速度が低下
航空便遅延保障は、遅延による追加の宿泊費や食費を補償してくれます。4時間以上で補償が始まるプランが実用的でおすすめ。
また、「緊急救援サービス」のあるプランを選ぶことをおすすめします。言葉が通じない韓国での通院は特に困るもので、中国語対応のサービスホットラインに電話できれば、1度使うだけで元が取れます。
子連れで韓国に行く家族は、保険の注意点がさらに多いので → 子連れ旅行保険の選び方ガイドもご覧ください。
韓国旅行保険よくある質問 FAQ
Q: 韓国に行くのに旅行保険は必ず必要?
A: 韓国には義務規定はありませんが、医療費は台湾の3〜10倍です。一般外来で台湾ドル3,000〜5,000元、救急入院は1万元以上から。3〜5日間の保険料はわずか150〜300元で、韓国で1回病院に行くよりも安いです。
Q: クレジットカードの旅行保険は韓国旅行に十分?
A: ほとんどのクレジットカード旅行保険は保障額が低め(20〜50万元)で、発動条件も厳しい(航空券全額をカード決済する必要あり)。プラスアルファとして捉え、唯一の保障としないことをおすすめします。別途200〜300元で完全なプランに加入すればさらに安心です。
Q: 韓国旅行保険の保険料はだいたいいくら?
A: 短期3〜5日は約150〜300元、長期7日以上は約300〜600元。保険料に影響する主な要素は日数、保障範囲、医療保障額の高低です。スタンダードプラン(医療100万元・航空便遅延含む)が最も多く選ばれています。
Q: 短期弾丸旅行の保険はどう選ぶ?
A: 3〜5日の韓国弾丸旅行にはスタンダードプランがおすすめ。保険料は約200〜300元で、海外医療保障(最低50万元)と航空便遅延保障があればOK。オールインワンまで必要はなく、保険料を節約して焼肉をもう1回食べる方が実用的です。
韓国から帰国後は台湾の子連れ小旅行を|国内旅行なら保険もビザも不要
韓国を楽しんだ後は、台湾で子連れの小旅行を計画してみてはいかがでしょう。子どもを思いっきり遊ばせて、大人もリフレッシュ。国内旅行なら保険、ビザ、言語の心配が不要で、家族での外出が超楽です。
クールプライス旅行の国内ホテルチケット|日程が自由・泊まりたい時に予約
国内旅行もお得情報を見逃さないで。クールプライス旅行のチケットは日程が自由で、泊まりたい時に予約するだけの超柔軟プラン。家族でお手軽に旅行、お財布にも優しい。
もっと見たい方は?
関連記事
参考資料
- 金融監督管理委員会 — 旅行保険関連規範
- 外交部領事事務局 — 韓国旅行情報
- 各保険会社公式サイトオンライン試算ツール, 2026