
【2026】子連れ旅行保険の選び方は?子ども・児童の加入時の注意点とおすすめプラン
子どもを連れて海外旅行で一番怖いことは何でしょう?飛行機の中で泣くことではありません。子どもが海外で突然発熱や下痢になり、海外の医療費がどれほど高いか初めて知ることです。
小さな子どもは免疫力が弱く、環境が変わると特に体調を崩しやすいものです。飛行機の密閉空間での交差感染リスクも高い。子どもに旅行保険を1つ買うのは余計な出費ではなく、必要な準備です。この記事で解説します:児童旅行保険にはどんな特殊規定があるか、家族全員まとめて加入すると最もお得か、子連れ旅行で絶対に必要な保障はどれか。
TL;DR: 子どもの旅行保険は15歳未満の死亡時は葬儀費用保険金のみの支給で、法定上限が69万元であることに注意。ただし傷害医療保険はこの制限を受けないので、プラン選びは医療額を重視。家族プランと個別加入の保険料の差は、各保険会社の公式サイトのオンライン試算で比較するのがおすすめ。必須保障には児童医療、旅程キャンセル、個人所持品紛失、第三者賠償責任、緊急救援が含まれます。
子どもの海外受診は高くつく——子連れ旅行傷害保険は絶対に節約してはいけない
保険局の統計によると、2025年1~11月の旅行総合保険と旅行不便保険の加入件数は合計544万件で、2024年通年の479万件をすでに上回りました(経済日報, 2026)。2025年の旅行総合保険の保険料は101.81億元、前年比約31.6%増です(工商時報, 2026)。2024年の国民海外渡航は1,685万人回、2025年の海外旅行総支出は1兆474億元と初めて兆元を突破し、2024年比11.93%増でした(交通部観光署 114年台湾旅行状況調査、中央社, 2026)。子どもが海外で最もよく遭遇するのは深刻な事故ではなく、こういった日常的な不調です:環境変化による下痢、突然の発熱、慣れない食べ物によるアレルギー、走り回って転んで擦り傷。台湾ではこれらの診察は数百元で済みますが、海外では費用が何倍にもなります。
児童の海外受診でよくある状況
子連れ海外旅行でよくある受診のケース:
- 胃腸の問題:環境変化や不衛生な食べ物による下痢と嘔吐
- 発熱・風邪:飛行機の密閉空間での交差感染、新しい環境での免疫力低下
- アレルギー反応:現地の食べ物や環境へのアレルギー、重症の場合は救急受診が必要に
- 転倒・けが:活発な子どもは慣れない環境で走り回ってけがしやすい
海外の診察費用は国や病院によって異なるので、出発前に目的地での受診方法を調べておきましょう。保険がなければ、1回の受診で旅行費用全体が吹き飛ぶ可能性があります。
子どもの旅行保険と大人の違いは?
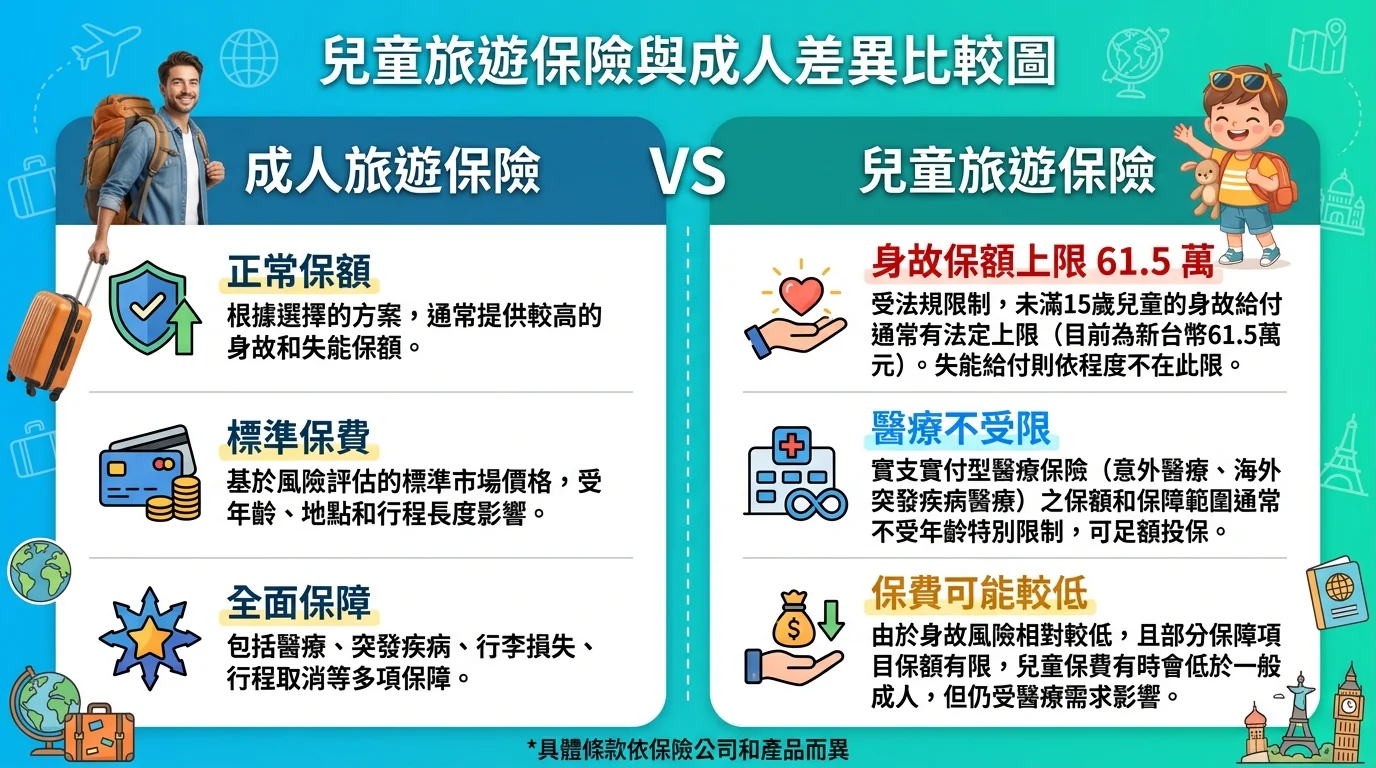
最大の違いは死亡保障額です。保険法第107条(傷害保険は第135条により準用)の規定により、15歳未満の児童が15歳になる前に死亡した場合は葬儀費用保険金しか支払えず、その金額は遺産税の葬儀費控除額の半分を超えてはなりません(現在69万元)。これは法律で定められた硬い規定で、どの保険会社でも同じ、超えることはできません。
ただし朗報です:医療保障の金額にはこの制限が一切ありません。子どもに大人と同じ高い医療保障額をつけることができ、場合によってはもっと高くも。つまり子どもの旅行保険を選ぶ際は、医療保障に重点を置けばよいのです。
また、持参したベビーカー、チャイルドシートなどの子ども用品が旅行中に破損・紛失した場合、個人所持品保障に加入していれば補償を受けられます。これらの用品は数千元するものもあり、保障があると安心です。
児童旅行保険の加入にはどんな制限がある?
子どもの旅行保険加入には、いくつかの特殊な規定があります。理解していないと、加入しても期待どおりの保障が得られないかもしれません。
15歳未満の児童の保障額制限
保険法の規定により、15歳未満の児童が15歳になる前に死亡した場合は葬儀費用保険金のみの支給で、上限は69万元。
ただし覚えてください:これは「死亡保障額」のみの制限であり、医療保障は制限されません。子どもを海外に連れて行く際、最も使う可能性が高いのは医療保障なので、プラン選びでは:
- 医療保障額は高ければ高いほどよい、最低50万元以上を推奨
- 死亡保障額は気にしすぎなくてよい、法規で上限が設定済み
- 医療の保険金支払条件と除外事項を重点的にチェック
親子型保険料免除特約とは?
多くの保護者が「親子型保険料免除特約」を検索しますが、ここで説明しておきましょう:これは長期生命保険の特約であり、旅行保険のものではありません。
簡単に言うと、保険料免除特約とは、親が事故に遭った場合(死亡または障害)、子どもの保険料が免除され、保障が継続するという仕組みです。これは長期保険のみの設計で、短期旅行保険とはまったく異なります。
旅行保険の比較サイトで検索してもこの項目は出てきません、それは正常です。詳しく知りたい場合は生命保険の担当者に相談できますが、海外旅行保険とは別の話です。
帰省旅行保険の特殊規定
子どもを連れて実家に帰省するのも旅行に含まれますか?海外の家族を訪ねるために子どもを連れて出国する場合、「帰省旅行保険」加入時には注意が必要です:
- 一部のプランには居住地制限あり、出発地と目的地の両方が保障範囲内か確認
- 帰省行程は通常日数が長い、保険料と保障期間の上限に注意
- 「帰省」と「旅行」の定義が異なるプランもあり、保険金支払いに影響
乳児(2歳未満)の加入制限は多く、一部の保険会社は生後6ヶ月未満の乳児の加入を受け付けていません。小さな子どもを連れて出国する前に必ず確認してください。
2026年 子連れ旅行保険のおすすめプランは?
規定を理解したところで、加入方法の選び方を見てみましょう。
家族全員まとめての家族プラン
家族プランは最も多くの人が選ぶもので、家族全員が同一の保険証券、メリットも多いです:
- 管理が便利、1つの保険証券で家族全員をカバー
デメリットは柔軟性が低いこと。大人と子どもの旅行日数が異なる場合(例:パパが先に帰国)、家族プランが適用できない可能性があります。
子どもだけ追加加入するプラン
大人がすでに旅行保険に加入している場合(例:会社の出張で加入済み)、子どもだけ補う形で児童旅行保険に個別加入できます。
完全にカスタマイズでき、子どもの必要に合わせて保障項目を選べるのがメリットです。
保険料試算:一家4人の海外旅行はどう比べる?
保険料は年齢、日数、目的地、保障額によって異なります。各保険会社の公式サイトのオンライン試算で、同じ保障条件のもと「家族プラン」と「個別加入」の合計額を並べて比較してから決めるのがおすすめです。
子連れ旅行の宿泊も正しく選ぼう
子連れ旅行は保険だけでなく、宿泊で正しいホテルを選ぶともっと楽になります。キッズプレイルームや子ども用アメニティのあるホテルは、パパママの旅の質がまったく違います。
子連れ旅行保険で絶対に必要な5つの保障とは?
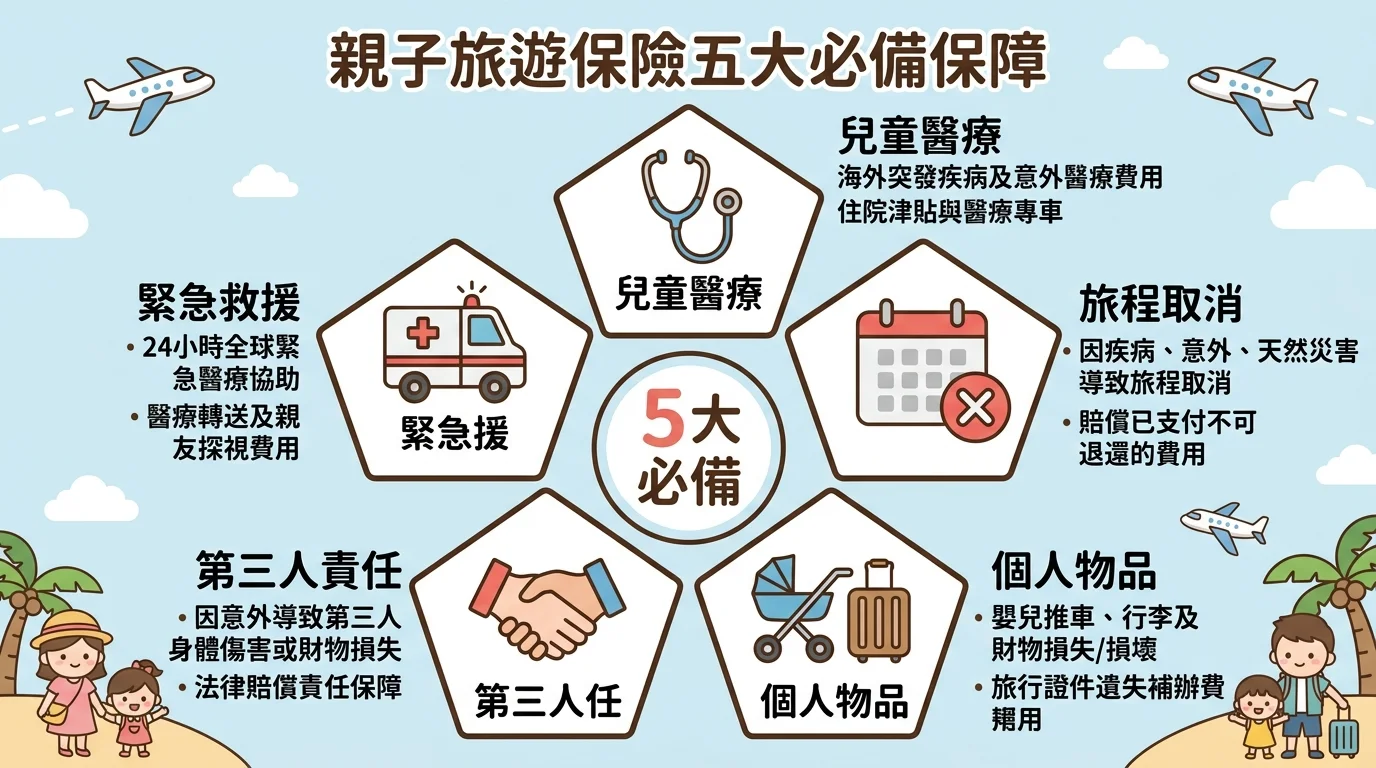
子どもとのお出かけで、この5つの保障は欠かせません。
海外での児童外来・入院医療
最も重要で基本的な保障。子どもが海外で受診する確率は大人より高く、保障額は一人あたり最低50万元を推奨。
プラン選びでは特に注意:
- 外来と入院の両方をカバーしているか(入院のみで外来は自費というプランもある)
- 先に自己負担して後から請求するのか、保険会社が直接支払うのか
- 中医学、歯科などが保障範囲に含まれるか
旅程キャンセル/短縮保障
子連れ海外旅行で最も怖いのは:出発前日に子どもが突然発熱すること。
旅程キャンセル保障はすでに支払った航空券や宿泊費用を補償。旅程短縮保障は旅行中に子どもの体調不良で早期帰国が必要になった場合、残りの行程の損失を補償します。
一家4人で日本5日間、総費用10万元の例で、子どもの体調不良で急遽キャンセルした場合、この保障がなければ数万元が丸損。追加保険料は高くないのに、子連れ旅行の重要なセーフティネットです。
個人所持品紛失(ベビーカー、子ども用品)
子連れ旅行の装備は少なくありません:ベビーカー、チャイルドシート、哺乳瓶消毒器、離乳食調理器……これらが旅行中に破損・紛失すると、数千元の損失になることも。
個人所持品保障でこれらの損失が補償されます。保険金支払いは通常減価償却が考慮され、全額補償ではありませんが、少なくとも負担を軽減できます。
第三者賠償責任保険
子どもがうっかりホテルのロビーの花瓶を倒した?博物館の展示品を壊した?遊び場で他の子を怪我させた?
第三者賠償責任保険は、子どもが引き起こした偶発的な損害を補償します。頻繁に起こることではありませんが、起きたときは非常に困ります。この保障があれば、少なくとも全額自己負担を避けられます。
緊急救援・医療搬送
人里離れたリゾート地で子どもが突然高熱を出し、大きな病院に搬送する必要がある場合はどうしますか?緊急医療搬送の費用は非常に高額になることもあります。
「24時間中国語緊急救援ダイヤル」のあるプランを選べば、言葉が通じないときに助かります。一部のプランでは最寄りの病院紹介や通訳支援サービスも提供しており、子連れの海外旅行で特に役立ちます。
保険の詳しい比較はこちら → 海外旅行保険おすすめ完全ガイド
子どもを韓国に連れて行く家族はこちらも参考に → 韓国旅行保険おすすめ
子連れホテルの節約術はこちら → 宿泊アプリおすすめと予約節約ツール
子連れ旅行保険のよくある質問 FAQ
Q: 子どもの海外旅行に保険は必要ですか?
A: 強くおすすめします。子どもは免疫力が弱く、海外では胃腸の問題や発熱・風邪に最もよく遭遇します。海外の診察費用は高額になることがあり、保険でそのリスクを移転できます。
Q: 児童旅行保険には特殊な制限がありますか?
A: 最も大きいのは死亡保障額の制限です。保険法の規定により、15歳未満の児童が15歳になる前に死亡した場合は葬儀費用保険金のみの支給で、上限は69万元。ただし医療保障はこの制限を受けず、大人と同じ高い保障額を設定できます。乳児(2歳未満)の加入制限は多く、一部の保険会社は生後6ヶ月未満の加入を受け付けていません。
Q: 親子型保険料免除特約は旅行保険と関係ありますか?
A: 直接的な関係はありません。保険料免除特約は長期生命保険の特約で、親が事故に遭った場合に子どもの保険料が免除される仕組みです。短期旅行保険とは別の商品です。子どもの海外旅行保険は、旅行保険の比較サイトでプランを選べばOKです。
保険の準備ができたら、家族にぴったりのホテルを探しましょう
保険の手続きが済んだら、次は家族に合った子どもフレンドリーな設備のあるホテルを探すこと。プレイルーム、子ども用プール、子ども用アメニティのあるホテルなら、パパママの旅の質が格段に上がります。
関連記事
参考資料
- 保険法第107条 — 15歳未満の被保険者の死亡保障額制限
- 金融監督管理委員会 — 旅行保険関連規範
- 各保険会社公式サイト家族プランオンライン試算, 2026